市场矩阵 - 国际黄金原油外汇股指门户网站

资讯流  宏观  直播  策略  日历  |  原油  黄金  美指  外汇  股指  商品  |  教育  知否  |  经纪商  全能投资账户  期货开户

要闻频道,市场要闻,市场矩阵,市场矩阵国际要闻,国际经济新闻


 芝商所开户官网.gif | 芝加哥商品交易所怎么开户 | nymex原油开户官网 | nymex天然气官网在线开户地址 | 香港环球期货开户| 外盘期货配资开户 | 信管家开户官网


图表频道 > 美国劳工统计局(BLS)消费者价格指数(CPI)

美国10月CPI解读:整体以及核心通胀均低于预期,积极信号继续压制美联储进一步加息的必要性,但未来CPI还有抬头的风险,预计美联储偏鹰的态度不变


要点:

市场矩阵(MarketMatrix.net)的美元指数分析师戴腾表示:10月CPI数据给了市场很大的惊喜。不管是商品通胀还是服务业通胀,均录得一年以来最低水平。

按三个月年率计算,10月份核心通胀率为3.4% -- 尽管仍然高,但趋势已经形成,未来仍将进一步减速。

到目前为止,CPI增速落入目标区间内也还只有一个月的时间,持续性还需观察。此外,联储官员对这个通胀成绩虽然持肯定态度,但也并没有松口的意思。里士满联储主席巴尔金在通胀数据公布后就表示,不相信通胀会平稳地到达2%,并认为针对通胀美联储还有一段路需要走,也算是确认了美联储偏鹰的态度。

所以目前进一步加息的门槛越来越高。

回顾数据,从这几次CPI的数据和美联储的动作联系起来看,美联储的动作是有一定的前瞻性的,CPI年率回落到3%附近,且没有CPI大幅度增长的趋势,美联储是会选择按兵不动的,而如果CPI出现再次抬头的趋势,美联储依然会选择毫不犹豫的再次加息。

去年的11月和12月,CPI月率都是负增长,考虑到美国11月和12月是感恩节和圣诞季的双节传统销售旺季,打折促销是必然的选择,这种情况下,我们可以预期未来两个月美国CPI月率依然会呈现负增长的趋势,当然,基于基数效应,CPI年率未必会大幅度回落。

但是,到了2024年1月份,随着打折季的结束,美国CPI是否还会再次抬头,是未来最值得关注的重点。从这个角度来分析,12月不加息的可能性比较高,但是,1月底2月初的美联储利率决议是关键节点,届时美国CPI年率是否能回落到3%以内,才是美联储是否彻底结束加息时代的关键。


美国制造业PMI,markit 制造业pmi,官方发布网站,美国制造业采购经理人指数,制造业活动收缩,利多利空黄金白银美元美国股指,今日,最新   

 美指频道编辑王真 | 市场矩阵 | 原创内容

编辑:王真  发布时间:2023.11.14 20:35

周二,北京时间20:30,劳工统计局(BLS)公布的美国消费者价格指数(CPI)数据显示 ,因能源价格大幅放缓,美国10月整体CPI超预期降温,核心CPI也超预期降至2021年9月来最低,市场进一步押注美联储将在2024年降息。数据公布后,美元指数短线走低,美股三大股指期货短线拉升,均涨超1%,黄金短线拉升超10美元,美国国债收益率全线下跌至少10个基点。具体数据为:

单位:%

劳工统计局(BLS)美国消费者价格指数(CPI)

前值

预测值

现值

美元影响

美国10月CPI年率

3.7

3.3

3.2

利空

美国10月CPI月率

0.4

0.1

0.0

利空

美国10月核心CPI年率

4.1

4.1

4.0

利空

美国10月核心CPI月率

0.3

0.3

0.2

利空

▉ 美国CPI

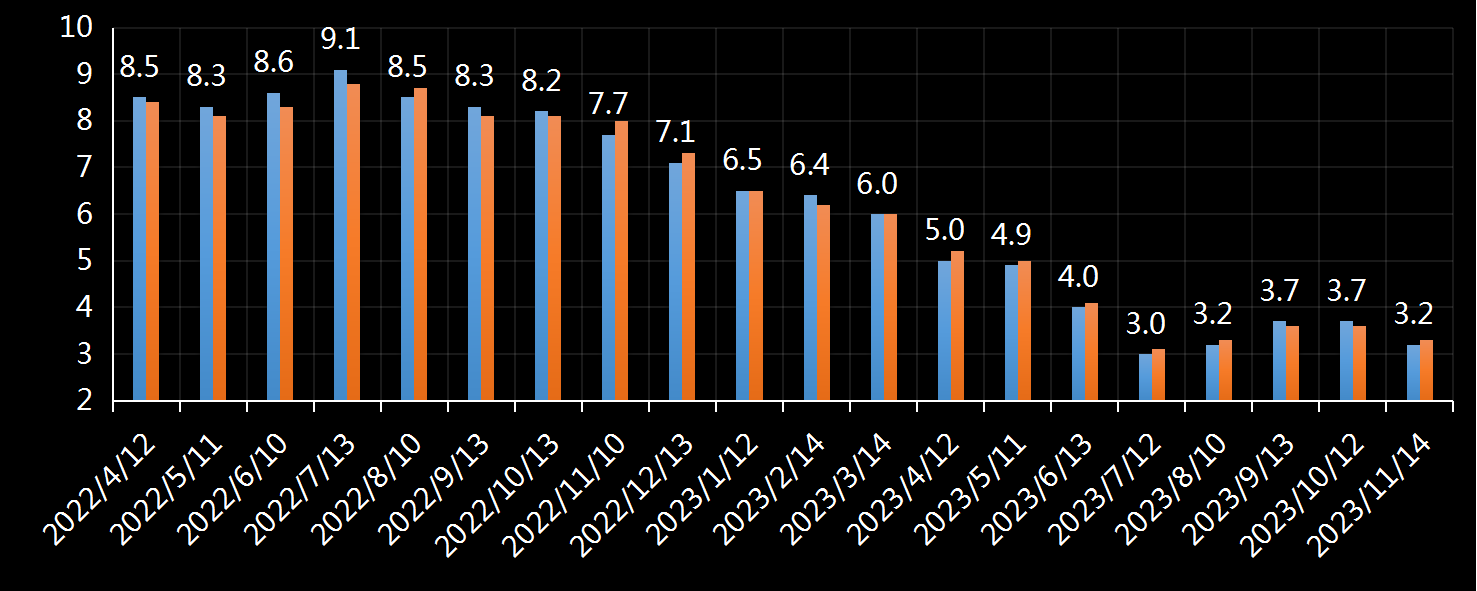
10月,美国CPI同比上涨 3.2 %,较上月的3.7%大幅下滑,且低于预期的3.3%。环比上涨 0.0 %,低于预期0.1%,低于前值0.4%。


8.png

美国劳工统计局(BLS)消费者价格指数(CPI)年率数据 (2023年10月)

3.png 美国消费者价格指数(CPI)年率 4.png 预测   (单位:%)

美国劳工统计局(BLS)消费者价格指数,美国cpi,美国最新通胀数据,今日,今夜,cpi数据,cpi年率

公布时间

数据统计时间

现值

前值

预测值

美元影响

2023-11-14

美国2023年10月消费者价格指数(CPI)年率

3.2

3.7

3.3

利空

2023-10-12

美国2023年09月消费者价格指数(CPI)年率

3.7

3.7

3.6

利多

2023-09-13

美国2023年08月消费者价格指数(CPI)年率

3.7

3.2

3.6

利多

2023-08-10

美国2023年07月消费者价格指数(CPI)年率

3.2

3.0

3.3

利空

2023-07-12

美国2023年06月消费者价格指数(CPI)年率

3.0

4.0

3.1

利空

2023-06-13

美国2023年05月消费者价格指数(CPI)年率

4.0

4.9

4.1

利空

2023-05-11

美国2023年04月消费者价格指数(CPI)年率

4.9

5.0

5.0

利空

2023-04-12

美国2023年03月消费者价格指数(CPI)年率

5.0

6.0

5.2

利空

2023-03-14

美国2023年02月消费者价格指数(CPI)年率

6.0

6.4

6.0

中性

2023-02-14

美国2023年01月消费者价格指数(CPI)年率

6.4

6.5

6.2

利多

2023-01-12

美国2022年12月消费者价格指数(CPI)年率

6.5

7.1

6.5

中性

2022-12-13

美国2022年11月消费者价格指数(CPI)年率

7.1

7.7

7.3

利空

2022-11-10

美国2022年10月消费者价格指数(CPI)年率

7.7

8.2

8.0

利空

Powered By MarketMatrix.net

▉ 美国核心CPI

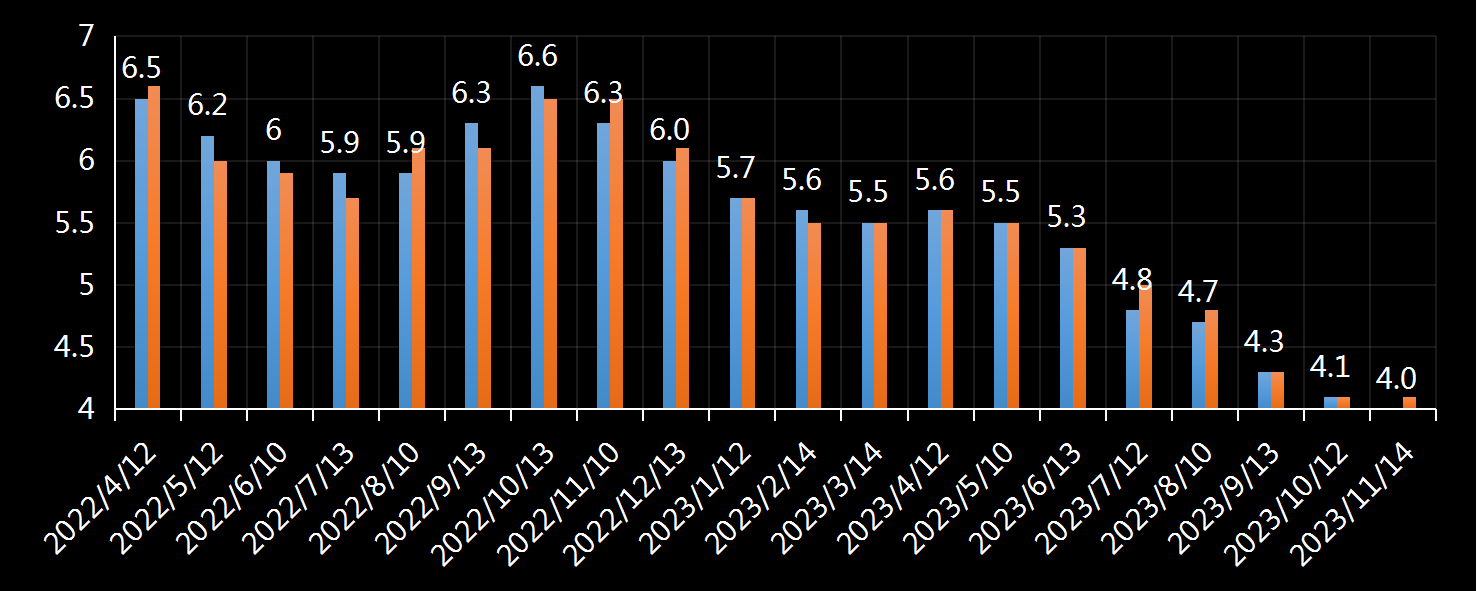
10月,核心CPI同比上涨4.0%,低于预期4.1%,较上月下降0.1个百分点;环比上升 0.2 %,低于预期0.3%以及前值0.3%。


8.png

美国劳工统计局(BLS)核心消费者价格指数(CPI)年率数据 (2023年10月)

3.png 美国核心消费者价格指数(CPI)年率 4.png 预测   (单位:%)

美国劳工统计局(BLS)消费者价格指数,美国cpi,美国最新核心通胀数据,今日,今夜,核心cpi数据,核心cpi年率

公布时间

数据统计时间

现值

前值

预测值

美元影响

2023-11-14

美国2023年10月核心消费者价格指数(CPI)年率

4.0

4.1

4.1

利空

2023-10-13

美国2023年09月核心消费者价格指数(CPI)年率

4.1

4.3

4.1

中性

2023-09-13

美国2023年08月核心消费者价格指数(CPI)年率

4.3

4.7

4.3

中性

2023-08-10

美国2023年07月核心消费者价格指数(CPI)年率

4.7

4.8

4.8

利空

2023-07-12

美国2023年06月核心消费者价格指数(CPI)年率

4.8

5.3

5.0

中性

2023-06-13

美国2023年05月核心消费者价格指数(CPI)年率

5.3

5.3

5.3

中性

2023-05-10

美国2023年04月核心消费者价格指数(CPI)年率

5.5

5.6

5.5

利空

2023-04-12

美国2023年03月核心消费者价格指数(CPI)年率

5.6

5.5

5.6

利空

2023-03-14

美国2023年02月核心消费者价格指数(CPI)年率

5.6

5.5

5.5

中性

2023-02-14

美国2023年01月核心消费者价格指数(CPI)年率

5.7

5.5

5.6

利多

2023-01-12

美国2022年12月核心消费者价格指数(CPI)年率

5.7

6.0

5.7

中性

2022-12-13

美国2022年11月核心消费者价格指数(CPI)年率

6.0

6.3

6.1

利空

2022-11-10

美国2022年10月核心消费者价格指数(CPI)年率

6.3

6.6

6.5

利空

Powered By MarketMatrix.net

▉ 其他数据

从整体CPI的环比来看,能源指数10月下跌2.5%,其中汽油指数下跌5.0%,足以抵消其他能源成分指数的上涨。10月份食品指数上涨0.3%,较9月的0.2%小幅反弹。

从核心CPI指数来看,在9月环比上涨0.3%之后,10月涨幅放缓至0.2%,涨幅主要由租金、业主等效租金、机动车辆保险、医疗、娱乐和个人护理推动,外出住宿、二手汽车和卡车、通讯和机票价格指数均出现下降。

住房价格涨幅虽然放缓,但仍给核心通胀带来压力。关键组成部分住房成本10月份环比上涨0.3%,是9月份涨幅的一半,同比增幅回落至6.7%。在该类别中,业主等效租金(衡量屋主可以收取的租金)增长了0.4%。包括酒店和汽车旅馆在内的类别价格下降了2.9%。

车辆成本在2021-2022年的通货膨胀期间一直是通胀的主要组成部分,但10月有所下降。二手车和卡车的价格仍在持续回落,10月下跌了0.8%,同比下降7.1%。新车价格下降0.1%。

汽车保险指数上升1.9%,较去年同期增长19.2%,前一个月为上升1.3%。

机票是另一个备受关注的组成部分,10月环比下降了0.9%,同比下降13.2%。

娱乐、个人护理和服装的通胀指数在10月份也有所上升。

医疗保健指数继9月份上升0.2%之后,10月份上升0.3%,其中,医院服务指数环比上升1.1%,处方药指数环比上升0.8%。相比之下,医生服务指数在10月份下降了1.0%。


看多看空油价走势的比例,彭博原油走势调查,Bloomberg原油调查,原油走势调查,原油多空分析,原油周策略,原油周报,国际油价下周怎么走,看多看空国际油价

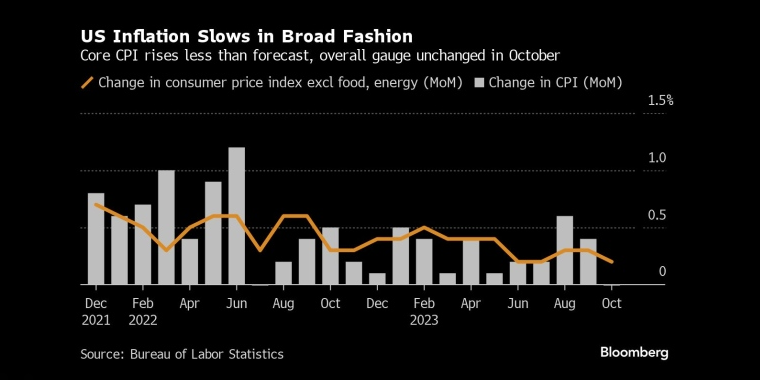
整体通胀与核心通胀均低于市场预期 _By Bloomberg

重要的是,根据彭博社(Bloomberg)的计算,10月住房以外核心服务部门通胀环比上涨0.2%, 而9月环比上涨0.61%;同比增速为3.7%,为近两年来的最低水平。此前,美联储主席鲍威尔(Jerome Powell)和他的同事强调了在评估通胀前景时该指标的重要性,因此被华尔街视为超级通胀指标。

▉ 决策层反应

>> 里士满联储主席巴尔金(Thomas Barkin)表示:“我担心需要采取更多措施来抑制需求和通胀,不相信通胀正朝着美联储的目标2%顺利推进。不过现在确实已经取得了进展。

他补充道:“通胀数据有所下降,但下降的大部分是新冠时期价格飙升的部分逆转,而价格上涨是由需求增加和供应短缺推动的。住房和住房通胀仍然高于历史水平,服务业通胀也是如此。”

>> 芝加哥联储主席古尔斯比(Austan Goolsbee)表示:“尽管我们还有一段路要走,但也继续在取得进展。由于商品通胀已经下降,非住房服务业通胀的调整通常较为缓慢,未来几个季度取得进一步进展的关键将是住房通胀。更普遍地说,随着通货膨胀的下降,道路上总是会有一些颠簸。”

他补充说:“有利的供应侧发展不仅有助于冷却通货膨胀,还可以促进经济和就业增长。”

>> 美国总统拜登(Joe Bide)表示:“今天我们看到在降低通胀方面取得了更多进展,同时维持了历史上最强劲的就业市场之一。我正在努力为美国人民取得成果,但我一秒钟都不会松懈。”

▉ 机构评论

① 通胀前景展望

住房通胀压力正在减少...

>> 安永(Ernst&Young)首席经济学家格雷戈里·达科表示:


10月份的消费者物价指数(CPI)是积极的,因为高昂的住房成本一直阻碍着美联储降低房价的努力。房价和租金都需要时间才能反映到CPI指数中。房价和租金已经大幅降温,因此,随着进入2024年,我们仍然预计住房方面会出现更多通货紧缩压力。”

随着通缩范围扩大,CPI在明年可能降至负值

>> “木头姐”伍德的旗舰基金Ark Investment Management的创始人表示:


美联储做得太过火了,我们将看到更多的通货紧缩。始于大宗商品的通货紧缩趋势现在已经蔓延到航空和汽车价格。如果我们是对的,而他们已经走得太远了,他们将不得不大幅削减。

数据可能暗示出未来美国经济将大幅放缓

>> 首席经济学家尤金尼奥·阿莱曼表示:


这对美联储和市场来说都是一份积极的报告。住房价格每月的下降视为一个重要亮点,这份报告也可能是一个信号,表明美国经济增长率已从今年第三季度报告的惊人速度放缓。

② 美联储政策展望

芝商所(CME)利率观察工具(FedWatch)显示,美联储12月维持利率在当前5.25%-5.5%区间的概率已经从公布前的86%涨到了99.8%。

从利率互换市场的定价来看,多数投资者预期的联储降息时点从明年7月份提前到了6月份。

部分经济学家警告投资者不易过度乐观

>> 纽约人寿投资公司的劳伦·古德温表示:


一个完整的反通胀过程意味着美联储现在可以“保持稳定”,这将降低“过度限制性政策”的风险。然而,投资者不要变得“过于热情”,因为“金融条件正在再次放松,这使得美联储保持警惕并高度依赖数据”。

>> Baird Securities的策略师罗斯·梅菲尔德表示:


通胀报告基本上做了市场想要的所有事情,即确认通货紧缩趋势正在继续。我不相信美联储会在短期内降息,因为目前房地产市场仍然强劲。即使抵押贷款利率略有下降,也足以提供上周抵押贷款申请需求的激增,而长期利率的下降刺激了抵押贷款需求,并保持了房价的上行压力。我认为这就是为什么从理论上讲,他们希望在更长时间内保持更高的利率。

>> Richard Bernstein Advisors的副首席投资官丹·铃木表示:


叙事的转变正在使金融市场从相反的极端转向,这大大超出了基本面的 实际变化。我们认为,除非出现有意义的转变,否则淡化这种市场发展可能是有意义的。

半数经济学家认为现在是“金发姑娘”时刻,美联储的加息周期已经结束...

>> 前美联储理事、LH Meyer Monetary Policy Analytics的负责人劳伦斯·迈耶表示:


通胀报告让他相信美联储不需要在明年1月份再次加息。我们一直在观望。这已经足够表明,我们不再需要观望了,趋势已经明显。

>> 加拿大蒙特利尔银行(BMO)的美国利率策略主管伊恩·林根表示:


10月CPI报告对美联储是好消息,它提供了证据证明货币政策仍有效,且在影响实体经济,影响有滞后 -- 基本面显然仍适用。这使12月加息的可能性不复存在,并强化了这一看法,即7月是本轮最后一次加息。

>> 对冲基金Great Hill Capital董事长托马斯·海斯表示:


我们很高兴看到整体和核心CPI都低于预期。它告诉我们,美联储完成任务了,它没有什么可做的了。虽然必须密切关注通货紧缩的可能性,但现在是金发姑娘时期,即美联储一直在寻找的 -- 通胀放缓,劳动力市场放缓,经济同时保持稳定。

>> Sit Investment Associates高级投资组合经理布莱斯·多蒂表示:


随着通胀持续放缓,美联储有效地结束了紧缩周期,这看起来很明智。美债收益率大幅下降,因为最后一批不相信美联储已经结束加息的投资者可能在认输。

>> North Star投资管理公司的首席投资官库比表示:


对经济衰退和通胀的普遍负面看法给更广泛的市场带来了挑战,现实却讲述了一个不同的故事。对于整个市场来说,这确实感觉像是一个‘金发姑娘’时刻。

>> 华尔街日报(WSJ)的财经记者尼克表示:


周二的通胀报告表明,美联储可能在7月份完成了这轮历史性的加息,并可能在12月12日至13日的下次会议上保持利率不变。

核心通胀通常被视为比总体通胀更好地预测未来通胀轨迹,数据表明夏季的潜在价格压力较温和。

美联储希望实现所谓的软着陆,即在不引发经济衰退的情况下将通胀率降至2%左右的目标。目前看来,这一结果是可以实现的。通货膨胀已显著放缓,而劳动力市场和美国整体经济仍然基础稳固。许多预测人士也撤回了对美国经济衰退的预测。

>> Clear Street的回购交易主管马索蒂表示:


较预期更疲软的CPI让交易者重新定价美联储下次行动的可能性,因为10月CPI支持利率已达峰值、且FOMC宽松宜早不宜迟的观点。

>> Ospraie Management的创始人德怀特·安德森表示:


数据朝着正确方向发展,因此这肯定不会损害当前美联储已停止加息的说法,因此这可能是一件好事。我对鲍威尔上周非常谨慎一点也不感到惊讶,我认为他会继续保持谨慎的语气,因为这是表明紧缩行动实际上正在结束阶段。

半数经济学家认为数据降低了再度加息的必要性,但美联储短时间内不可能将降息提上日程...

>> 凯投宏观(Capital Economics)副首席美国分析师亨特表示:


最新数据还降低了明年年初美联储不得不恢复加息的可能性。与其关注是否加息,官员们下次会议的讨论可能会集中在是否以及如何修改他们的会后声明中的指引,以反映最近通胀进展以及进一步加息的前景逐渐消退。

>> 富国银行(Wells Fargo)首席经济学家 迈克尔·普格利斯表示:


在减缓通胀方面取得了进展,但也仅此而已。我认为我们还没有达到将通胀定性为低甚至温和的程度。我预计他们不会在12月的美联储政策制定会议上站出来说‘任务完成’。

但我认为,当我们开始展望2024年时,讨论将更多地是关于这项政策保持这种限制性多久,而不是关于它需要增加多少限制性。目前进一步加息的门槛越来越高。

>> 牛津经济研究院(Oxford Economics)首席美国经济学家迈克尔·皮尔斯表示:


有迹象表明,服务业通胀将变得粘性,反映出劳动力市场状况紧张,距离回到2%的目标仍有一段路要走。总体而言,10 月份的消费者物价指数报告让美联储官员更有信心,相信通胀处于坚定的下行轨道,这应该会阻止他们进一步加息。然而,通货紧缩进程仍有一段路要走,而服务业通胀走弱的路径取决于劳动力市场状况的持续降温,因此美联储还需要很长时间才能考虑降息。

>> 太平洋投资管理公司(PIMCO)多资产策略投资组合经理艾琳·布朗表示:


我仍然认为,通胀需要一段时间才能下降,这将使美联储按兵不动的时间比通常在一个周期中看到的要长。美联储不会仅凭一份数据就接受掌声和鞠躬,而是会等待以确保数据继续证实通胀将会下降。

>> 彭博经济研究所(Bloomberg Economics)的首席美国经济学家安娜·黄表示:


美国10月核心CPI出人意料地疲软,这将增强美联储官员的信心,使他们相信利率已有足够的限制性。尽管如此,核心CPI 仍需继续保持这一趋势数月,FOMC才能宣布明确结束加息周期。从核心通胀率12个月的变化来看,其速度仍然是美联储2%目标的两倍。总体而言,通胀距离目标还有很长的路要走,通往目标的道路肯定会崎岖不平。

>> Glenmede Investment Management的固定收益总监罗博·戴利表示 :


市场根本没有预料到会出现疲软的数据。这对美联储来说是个好消息,12月可能不会加息了。核心通胀似乎仍在朝着正确的方向发展。住房通胀继续上升,抵消了10月份能源通胀的下降。具有讽刺意味的是,金融市场越是因对美联储完成加息的希望而上涨,市场就越会破坏美联储放缓经济增长和降低通胀的努力。

>> 道明证券(TD Securities)首席美国宏观策略师奥斯卡·穆诺兹表示:


核心商品仍处于通胀放缓之中,这让我们感到意外,我们原本期待该领域会走强。新车价格和服装价格的下行出乎我们的意料。尽管房租继续横向波动,有些令人担忧,但业主等价租金下降在意料之中。外出住宿是9月通胀的一个驱动因素,但今天出现了回归了正常水平。总而言之,这份报告对美联储来说是一份良好的报告,他们将继续维持再次加息的可能性,美联储官员将努力传达的信息是“更高利率、更长时间”。

>> 波士顿安徒生资本管理公司创始人彼得·安徒生表示:


CPI数据是朝着正确方向的轻微变化,所以肯定不会损害当前美联储已经停止加息的说法,所以这可能是一件好事。鲍威尔上周非常谨慎,我认为他会继续保持谨慎的语气,因为这是显示紧缩政策正在发挥作用的早期阶段。

>> 瑞银集团(UBS Group)全球财富管理高级美国经济学家布赖恩·罗斯表示:


通胀仍然过高,劳动力市场仍然过于紧张,美联储无法……宣布结束加息周期。除非数据突然转向疲软,否则这样的公告可能至少需要三个月的时间。”

>> 城堡投资集团(Citadel Investment Group)的创始人肯·格里芬表示:


预计美联储不会再加息,但如果接下来降息过快,其声誉可能会受到损害。美联储需要传达这样的信息:他们将把通胀精灵重新放到瓶子里。如果他们降息过早,我认为他们可能会失去2%通胀目标承诺的可信度。

>> Wealthspire Advisors的 顾问公司高级副总裁奥利弗·普舍表示:


现在宣布结束还为时过早,美联储上周表示,事情正在朝着正确的方向发展,因此现在称通胀取得胜利还为时过早。因此,对未来美联储行动的观望仍然存在。

任何强化美联储已结束加息信念的数据点都将得到压倒性的积极反应。
所有这些都需要警惕的是通胀数据不一致。我们的报告(今天的消费者物价指数)和其他报告表明通货膨胀仍然很高并且存在问题。事实尚未证明它是一致的。

③ 市场反应

>> Tolou Capital Management的CEO斯彭切尔表示:


美联储合计525个基点的紧缩以及量化紧缩QT的累积效应显然在发挥作用,联储货币政策委员会FOMC必须保持耐心,让去年的紧缩行动在经济中充分体现。由于降息的市场定价以及近5.00%的收益率,两年期美债有望获得极具吸引力的风险调整回报。


看多看空油价走势的比例,彭博原油走势调查,Bloomberg原油调查,原油走势调查,原油多空分析,原油周策略,原油周报,国际油价下周怎么走,看多看空国际油价

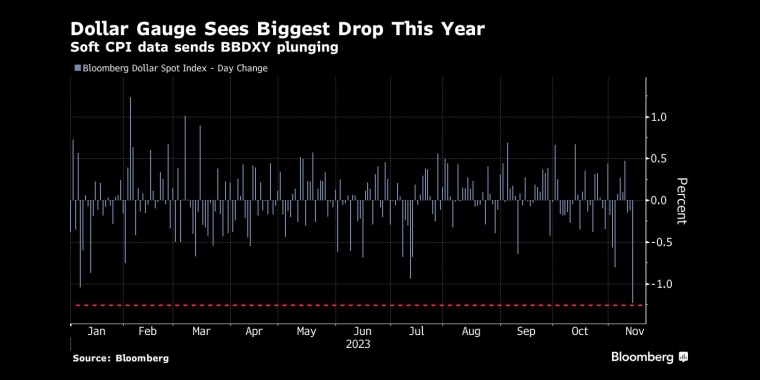
美元指数出现一年来最大跌幅 _By Bloomberg

>> Monex Europe的外汇分析主管西蒙·哈维表示:


似乎有人不愿意购买美元,因为数据不支持美联储利率长期高位固定的说法。随着降息预期的提前,欧洲和高贝塔外汇对美元的反弹并不奇怪。

>> Amundi Pioneer的固定收益和货币策略主管帕雷什·乌帕德亚雅表示:


市场已经开始为明年更多的降息定价,并推动宽松周期开始时点的预期提前

▉ 本站观点

市场矩阵(MarketMatrix.net)的美元指数分析师戴腾表示:


10月CPI数据给了市场很大的惊喜。不管是商品通胀还是服务业通胀,均录得一年以来最低水平。

按三个月年率计算,10月份核心通胀率为3.4% -- 尽管仍然高,但趋势已经形成,未来仍将进一步减速。

到目前为止,CPI增速落入目标区间内也还只有一个月的时间,持续性还需观察。此外,联储官员对这个通胀成绩虽然持肯定态度,但也并没有松口的意思。里士满联储主席巴尔金在通胀数据公布后就表示,不相信通胀会平稳地到达2%,并认为针对通胀美联储还有一段路需要走,也算是确认了美联储偏鹰的态度。

所以目前进一步加息的门槛越来越高。

回顾数据,从这几次CPI的数据和美联储的动作联系起来看,美联储的动作是有一定的前瞻性的,CPI年率回落到3%附近,且没有CPI大幅度增长的趋势,美联储是会选择按兵不动的,而如果CPI出现再次抬头的趋势,美联储依然会选择毫不犹豫的再次加息。

去年的11月和12月,CPI月率都是负增长,考虑到美国11月和12月是感恩节和圣诞季的双节传统销售旺季,打折促销是必然的选择,这种情况下,我们可以预期未来两个月美国CPI月率依然会呈现负增长的趋势,当然,基于基数效应,CPI年率未必会大幅度回落。

但是,到了2024年1月份,随着打折季的结束,美国CPI是否还会再次抬头,是未来最值得关注的重点。从这个角度来分析,12月不加息的可能性比较高,但是,1月底2月初的美联储利率决议是关键节点,届时美国CPI年率是否能回落到3%以内,才是美联储是否彻底结束加息时代的关键。

高级原油分析师,高级原油投资顾问,嘉信盈泰,24小时全球交易中心,高级交易员,首席交易员,首席分析师,点评eia库存报告,eia库存报告分析


戴腾指出,展望未来,劳动力市场的走向将是决定美国人能够维持多久支出的关键。因为支出导致通货膨胀率居高不下,并推动了更广泛的增长。目前10月份失业率升至2022年初以来的最高水平,而消费者信心指标则恶化,因此密切关注明天的10月份零售销售数据,看看需求是否进一步疲软。美指频道 >>

主题:美国劳工统计局(BLS)消费者价格指数(CPI) _By 柳叶刀

---END---

投资国际原油/黄金/股指,专业投资者选择 - - 香港环球期货全能投资账户!


网站首页

• 资讯流 

• 宏观要闻

• 市场直播

• 交易策略

• 投资教育

• 专家问答

• 财经日历

• 交易主题

原油频道

• 天然气

黄金频道

• 比特币

美指频道

• 美国国债


股指频道

• 道指期货

• 德指期货

• 恒指期货

• 富时A50

商品频道


外汇频道

• 欧元

• 英镑

• 日元

• 加元

• 澳元

• 纽元

• 瑞郎

• 人民币

关于我们

• 加入我们

• 联系方式

• 广告业务

• 友情链接


MarkitMatrix.net

市场矩阵 - - 期货及衍生品交易研究中心