|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


美国股市分析与展望:英伟达的强劲实际业绩与展望并未消除投资者对人工智能狂飙难以持续的担忧 |
|||||
|
|
||||
|
 编辑:张立东 发布时间:2026.2.26 22:00 英伟达(Nvidia)最新营收展望并未得到投资者热烈响应,表明市场对人工智能泡沫(AI Bubble)的担忧仍在压制这家AI芯片龙头的股价。 周四盘前交易中,英伟达股价一度上涨约1%。在此之前,该芯片制造商公布的第一季度业绩展望大幅超出分析师平均预期,且第四季度营收同比增长73%。 尽管销售额的爆发式增长已让这家加州圣克拉拉公司成为全球市值最高企业(过去12个月股价上涨约49%),但投资者仍在寻求更有力的证据,证明AI开支热潮能够持续。 Hargreaves Lansdown分析师在财报(Q4 Financial Report)公布后的报告中表示,股东仍在怀疑:“当前这波AI开支浪潮能否在未来数年之外继续支撑增长,以及随着AI从模型训练转向日常任务执行,英伟达是否还能保持如此强势的主导地位。” ▌管理层回应 首席执行官黄仁勋在周三电话会议上反驳了相关担忧,称客户已从新算力中实现盈利,因此会继续保持高投入。
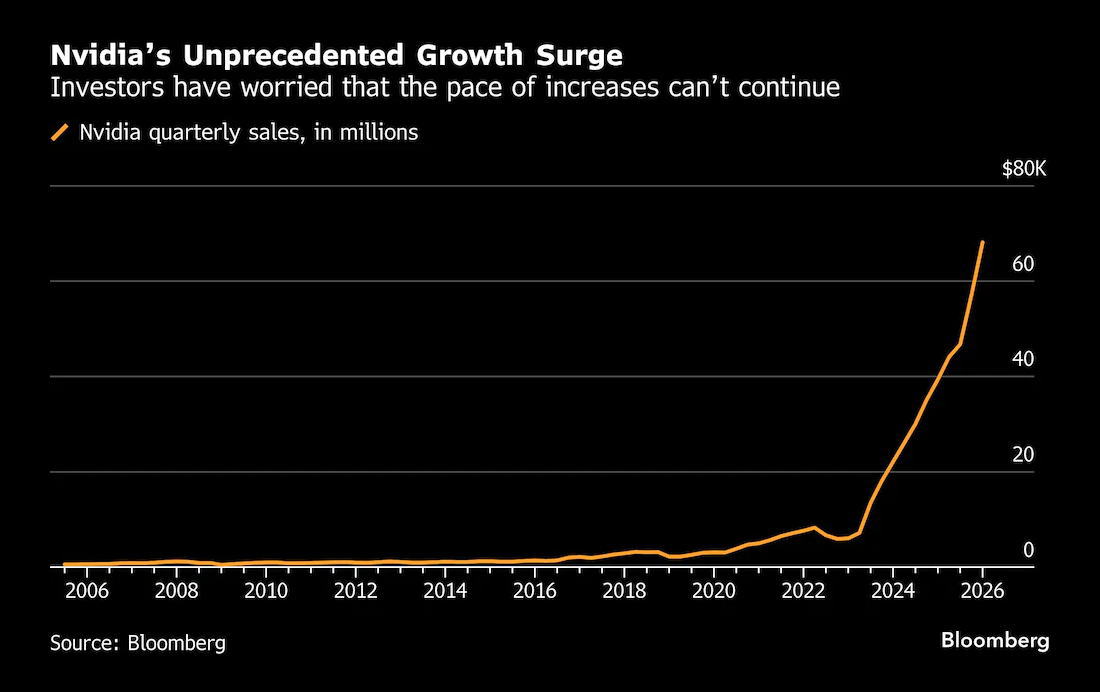
英伟达的增长速度是前所未有的 _By Bloomberg “算力是刚需,这会直接转化为增长,进而直接转化为营收。”黄仁勋表示,“我确信他们的现金流正在增长。” 首席财务官科莱特·克雷斯试图缓解分析师对供应限制等问题的担忧,称公司已获得足够组件来满足不断增长的需求。 她表示,目前最高端芯片的产能依然吃紧,但公司现有布莱克韦尔产品线及下一代鲁宾产品线,将超越此前销售预期。英伟达此前曾宣布,相关芯片将在2026年底前带来5000亿美元收入。 “我们已锁定库存与供应承诺,以应对未来需求,包括一直到2027自然年的出货。” ▌中国市场 英伟达在最大芯片市场中国(CN)仍面临不确定性。 美国政府(U.S. Government)已批准少量H200芯片对华出口许可,但克雷斯表示,英伟达不清楚中方是否会批准。目前,公司在业绩展望中仍不包含中国数据中心收入。 特朗普政府批准的小规模许可要求芯片在发货前接受美方检查,且芯片进入美国时需缴纳25%关税。 ▌财报详情 英伟达预计,第一财季营收将达到780亿美元。彭博(Bloomberg)汇总数据显示,市场平均预期为728亿美元,部分分析师曾预测接近800亿美元。 在截至1月25日的第四财季:营收增长73%,至681亿美元;剔除部分项目后每股收益1.62美元;调整后毛利率75.2%,均超预期;数据中心部门(AI加速器与网络产品)季度收入623亿美元,高于预期的604亿美元。 其他业务表现较弱:游戏业务营收37.3亿美元,低于预期;汽车业务6.04亿美元,低于预期。 ▌行业风险 科技行业面临内存芯片短缺问题,拖累游戏部门。克雷斯表示,不确定今年问题能否缓解到足以支撑业务增长。 ▌竞争与合作 本月初,英伟达宣布与元平台(Meta)达成协议,未来数年部署数百万颗英伟达芯片。而主要竞争对手超威半导体(AMD)本周也与Meta达成类似长期协议,涉及金额达数百亿美元。 芯片厂商接连公布此类大额长期协议,试图证明AI经济的强劲势头。但这类交易有时包含供应商与客户互相持股,引发“循环交易、虚增需求”的批评。 --- AI Investment Advisor Tomyris ---
问:为何英伟达强劲的实际业绩与营收展望并未消除投资者对人工智能狂飙难以持续的担忧? 托米丽司(AI投顾-华尔街顶流模型)答:
——英伟达第四季度营收681亿美元、同比增长73%,管理层更将2027财年数据中心收入指引锚定在“两位数”区间,但市场却依旧“买而不买账”,核心症结在于:业绩越好,越暴露“高增长+高集中+高承诺”三重叠加的脆弱性,投资者担心“好到不像真的”最终演变成“快到收不住”。 • Q4营收681亿美元,环比Q3再增20%,远超华尔街预期的658亿美元;全年营收2159亿美元,同比增长65%。 • 管理层给出的Q1FY27指引区间764.4–795.6亿美元,同样高于市场一致预期。
• 这些数字让英伟达成为“AI概念”的终极代名词,却也把估值推到“必须永远快于常人”的高台之上。 • Michael Burry直言,公司正“前所未有地”提前锁定未来数年的产能,这种做法与2000年前Cisco大举扩产、随后库存减值的剧本如出一辙。 • CFO亦确认,未来资本开支与研发投入将继续高企,而非优先分红或回购。
• 一旦AI热潮降温,巨额锁定成本可能瞬间从“护城河”变成“压舱石”。 • 两位主要客户贡献36%营收,集中度高;管理层预计Gaming供应瓶颈将成为Q1FY27的拖累。 • AMD、Broadcom、Meta自研芯片、AmazonTrainium等定制ASIC纷纷上马,OpenAI甚至公开使用AWS与Cerebras资源分散对NVDA依赖。
• “护城河”被多头同时视为“独木桥”——谁先过完,谁就领先。 • 单季430亿美元净利润、全年1200亿美元利润的“世纪暴利”并未阻止股价单日大跌5%。 • 投资者担忧: ① AI资本开支能否持续?若企业预算收紧,需求曲线将如何拐弯? ② 估值已消化“永远高增长”,一旦增速放缓,PEG将瞬间失衡。 ③ 地缘政治与出口管制、供应链安全等“黑天鹅”随时可能触发重新定价。 5. 供给与需求的“时间差” • 公司计划2026年采购950亿美元库存,远超620亿美元COGS,或压缩毛利率。 • 若需求增速放慢,提前锁定的产能与芯片将面临“供大于求”的窘境,重演“产能过剩—价格战—利润压缩”经典循环。
6. 投资锦囊 • 设定“增速容忍带”:若FY27增速回落至30%以下,且毛利率跌破70%,需重新评估估值。 • 分散配置:在AI基建上游(半导体设备、先进封装)与下游(AI安全、数据中心运营)寻找“第二增长曲线”以对冲单一公司风险。美国股市 >>
---END--- 投资道指/标普/纳指/德指DAX/恒指/A50期货,专业投资者选择香港环球期货通道
|
|||||