|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


美国股市苹果财报将直面存储芯片涨价压力 |
|||||
|
|
||||
|
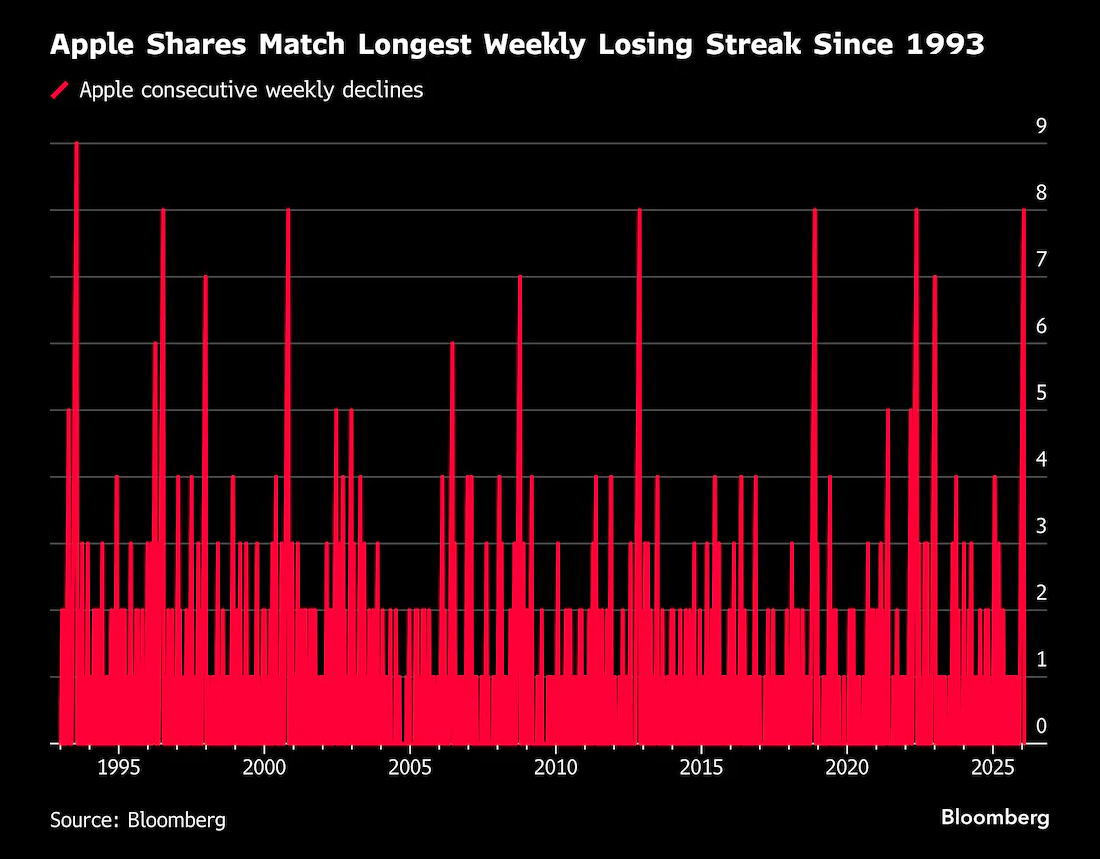
 编辑:张立东 发布时间:2026.1.30 02:30 苹果(Apple)股价正遭遇冲击,因投资者正在评估存储芯片价格飙升对其财报(Q4 Financial R-eport)业绩的侵蚀程度。这家iPhone制造商将于本周四美股(U.S. Stock Market)收盘后发布财报,届时市场将得以窥见具体影响。 自12月2日触及高点以来,苹果股价已下跌超10%,这一表现在七巨头(Magnificent 7)中垫底,也是同期对标普500指数点数拖累最大的个股。该股已连续八周收跌,上一次出现更差的连续下跌行情还要追溯到1993年。 本轮股价下跌至少部分源于市场担忧:作为智能手机和平板核心元器件的存储芯片价格反弹,将挤压苹果的利润率与利润水平。这一问题掩盖了苹果人工智能规划方面的积极消息,且随着2026年下半年供应合同到期,涨价压力预计会进一步加剧。在需求旺盛的背景下,存储芯片价格在可预见的未来将维持高位。
苹果股价走出1993年以来最长的单周连跌行情 _By Bloomberg 持有大量苹果股票的骏利亨德森资产管理公司(Janus Henderson Investors)科技研究高级分析师肖恩·巴基表示:“苹果此前也曾遭遇过存储芯片涨价压力,但从未出现过如此空前的上涨节奏。市场显然充满不确定性,并担忧存储领域会传出更多负面消息。” 自9月末以来,动态随机存取存储芯片(DRAM)现货价格指数涨幅接近400%,反映出随着人工智能(AI)数据中心加速建设,芯片需求持续攀升。苹果供应商Qorvo公司于周二发布了远低于预期的业绩展望,并在电话会议中提及“部分存储芯片的价格与供应限制,正影响客户的产品规划”。 苹果的体量使其在供应商面前具备较强话语权,也拥有一定将成本上涨转嫁给消费者的能力,尤其是高端机型的需求依旧坚挺。但存储芯片价格高企,让苹果的可选应对方案十分有限。科技调研机构IDC数据显示,存储芯片占智能手机生产成本的10%至20%,该机构将此次存储芯片涨价定义为硬件企业的“危机级”事件。 “苹果可以缓解部分压力,但可动用的调节手段非常有限。”巴基称,“调价手段可能会抑制需求,明确涨价对利润率的影响至关重要。” 目前华尔街持观望态度。彭博(Bloomberg)汇总数据显示,过去一个月,市场对苹果2026财年净营收的一致预期基本未变,营收与毛利率预期同样保持稳定。若因存储芯片成本导致这些预期大幅下调,即便苹果股价已较主流指数与自身历史水平存在溢价,其实际估值也会比表面看起来更高。 投资者对这家科技巨头态度分化的同时,存储芯片问题持续凸显。苹果上一份财报给出了乐观的业绩指引,但被中国区销量意外下滑的消息冲淡。不过,在与Alphabet旗下谷歌(Alphabet)达成多年合作、由谷歌为苹果包括Siri在内的AI技术提供支持后,华尔街对苹果的人工智能布局转为乐观。这一消息被视作对苹果AI战略的认可——苹果并未像其他大型科技股那样大举投入研发资金。 Aptus Capital Advisors投资组合经理戴维·瓦格纳旗下多只组合均持有苹果股票,他表示:“我非常认可苹果在投入方面的做法。此前市场都在关注其AI布局,而这次合作说明苹果并未掉队。” 苹果当前市盈率(P/E)约为30倍,高于其10年均值22倍,也高于纳斯达克100指数与“美股七大巨头”的估值水平。 市场预计苹果截至9月的2026财年营收将增长8.7%,尽管这将是2021年以来最快增速,但后续三个财年的增速预计逐财年放缓。彭博行业研究数据显示,2026年全球科技行业整体营收预计增长约19%,科技硬件与设备子行业预计增长11%。 尽管如此,即便苹果估值偏高、增长相对温和,仍有众多投资者将其视为科技板块中的相对避险标的。健康的资产负债表、持续稳定的利润与强劲的现金流,使其成为投资组合中的稳定配置。 骏利亨德森的巴基表示:“苹果估值确实偏高,但对比其他七大巨头,其业务具备极强的抗风险能力。苹果拥有庞大的用户基数与服务类收入,这些都为自由现金流提供了支撑。我认为短期内难见增长拐点,但在市场波动时期,苹果依旧是可靠的避风港。”美国股市 >>
---END--- 投资道指/标普/纳指/德指DAX/恒指/A50期货,专业投资者选择香港环球期货通道
|
|||||