|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


亚洲股市人形机器人登陆资本市场:吸引资本涌入,却仍存诸多疑虑 |
|||||
|
|
||||
|
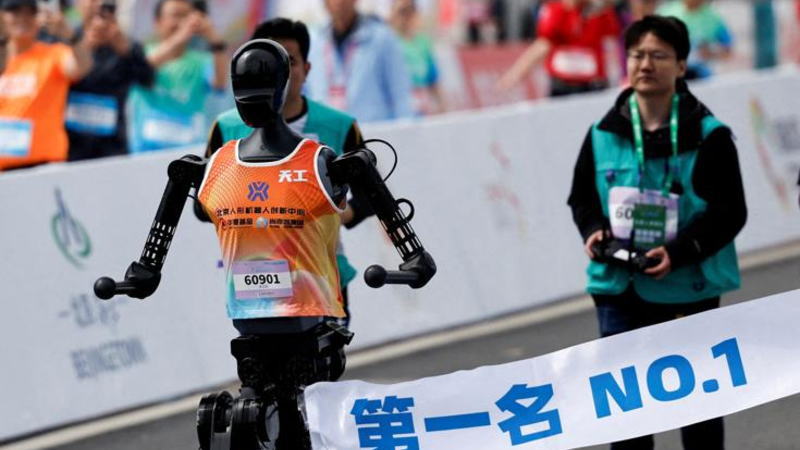
 编辑:张立东 发布时间:2026.4.23 21:08 人形机器人行业正逐步获得资本市场关注,但其短期经济影响力仍十分有限。工业落地正处于试点阶段,增长预期与技术、成本、监管层面的限制因素并存。 行业起点规模较小。2025年,全球人形机器人出货量仅1.3万台,市场规模预计在2亿至2.5亿美元之间,远低于纳入周边品类的其他更宽泛估值。 BCA Research首席策略师乔纳森·拉贝热警示:“人形机器人是潜在投资主题,但绝非迫在眉睫的风口”,当前实际应用仍集中在娱乐、酒店服务与科研领域。 预测充满不确定性。到2030年,出货量可能在5万台至25万台之间波动,极端情景下甚至可达100万台。拉贝热认为,预测区间如此宽泛,反映出“这些预估被诸多必要条件所笼罩:电池续航提升、成本下降80%至90%、监管不确定性以及消费者隐私担忧”。尽管人工智能加速技术迭代,但无法保证应用落地呈线性推进。 资本热情源于“具身智能”的巨大潜力。针对办公自动化的质疑,报告指出:“近期技术进步转化为具身智能应用的可能性正不断提升”,尤其在结构化体力劳动场景中,自动化操作的模糊性更低。 这种“具身智能”正逐步反映在资金流向中。2025年,全球对人形机器人相关企业的投资规模突破410亿美元。 美国银行(Bank of America)分析师认为:“人工智能(AI)第一波浪潮是生成式AI:内容创作与聊天机器人。下一波将是具身智能:能在现实世界交互、操作与执行任务的系统。从数字智能向实体系统的转型,由AI技术突破、硬件成本下降以及劳动力结构性短缺共同驱动。” 目前超50家企业正投身人形机器人研发。初期部署集中在工业应用场景。美国银行强调,2025年中国(CN)吸纳了全球超80%的装机量,并凭借本土企业领跑全球生产。2025年市场规模达3亿美元,但向商业化规模化过渡仍受技术瓶颈制约。 此外,监管与隐私问题同样构成阻碍。人形机器人与用户直接交互,引发数据使用层面的疑问,尤其在家庭场景中,社会接受度可能制约普及速度。 经济潜力主要体现在生产力提升层面。自动化有望为低增长的发达经济体年度增长提供显著贡献。 拉贝热测算:“自动化有望为年度生产力增长贡献40至85个基点,并在边际上产生通缩效应”,这将直接影响货币政策与通胀动态。 但这种关联并非线性。历史经验表明,自动化水平提升未必总能转化为增长。美国在机器人高普及阶段,制造业生产力反而走弱,反映出需求疲软的宏观环境。 中国是潜在最大受益国。其制造业就业占比高,且在电池生产领域占据主导地位——而电池正是人形机器人发展的核心部件,这使中国在这场技术转型中具备结构性优势。 从投资角度看,人形机器人主题的投资标的分布于多个板块。科技(不含软件)、资本品与非必需消费品板块集中了主要投资选择,重点聚焦半导体、机械与汽车领域。 ETF是最直接的投资工具。其中规模领先的包括管理资产31.9亿美元的BOTZ、15.59亿美元的ROBO,二者均覆盖广义机器人与自动化领域。此外还有2024至2025年推出的更细分产品,如KOID、HUMN与BOTT,管理资产在3500万至1.28亿美元之间,直接聚焦人形机器人产业链。 能源板块提供额外投资维度。鉴于电池是核心组件,锂矿与战略材料相关ETF,如管理资产16.73亿美元的LIT、1.1亿美元的BATT与3500万美元的LITM,可间接分享行业增长红利。 相关板块的相对表现已反映出高预期。机器人相关行业跑赢全球市场,估值存在溢价,这意味着需采取精选策略,重点配置工业与消费板块,而非纯科技标的。 拉贝热表示:“我们认为目前尚不具备重仓配置的合理性,但对该主题进行小额配置或许是合适的选择。” 美国银行认为,尽管家庭应用场景关注度提升,但该领域落地仍十分有限。该行分析师指出,安全、移动与物体操作等方面的挑战依然存在,导致工业场景外的大规模普及被推迟。 汽车行业动态、成本演变与电池技术进步,将成为未来几年的关键变量,而增长落地的前景仍充满不确定性。亚洲股市 >>
---END---
|
|||||