|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


美元指数美国百万富翁群体数量持续增长,多数却面临实际流动性难题 |
|||||
|
|
||||
|
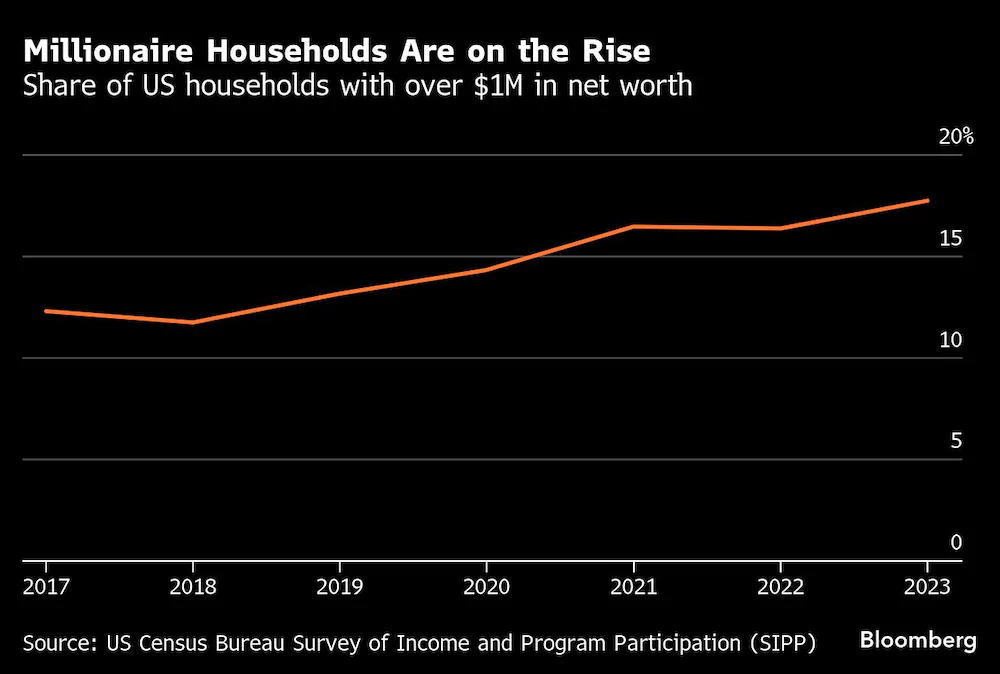
 编辑:王真 发布时间:2025.10.11 13:38 在“镀金时代”(19世纪末经济高速发展期)鼎盛时期,美国(US)仅有4047位百万富翁。这一数据源自当时已停刊的《纽约论坛报》历时18个月的调查,该报在1892年的一期特刊中,将所有百万富翁的姓名逐一列出。 彭博社(Bloomberg)对2023年美国政府调查数据的分析显示,如今美国百万资产家庭(注:指净资产超100万美元的家庭)数量已超2400万户,占美国家庭总数的近五分之一。其中,三分之一的现代百万资产家庭是自2017年以来新增的 - - 同期美国房价与股市持续上涨,推动了财富积累。 但这并不意味着这些家庭“钱包鼓鼓、现金充足”。 相反,如今百万富翁的财富中,越来越大的比例被固化在难以快速、便捷变现的资产中,例如房屋净值;此外,受年龄限制的退休资产(如401k计划和个人退休账户IRA)占比也在不断上升。再叠加通胀高企与利率上升的影响,财务顾问们表示,100万美元已无法保障安稳退休,更别提借此跻身富豪阶层。
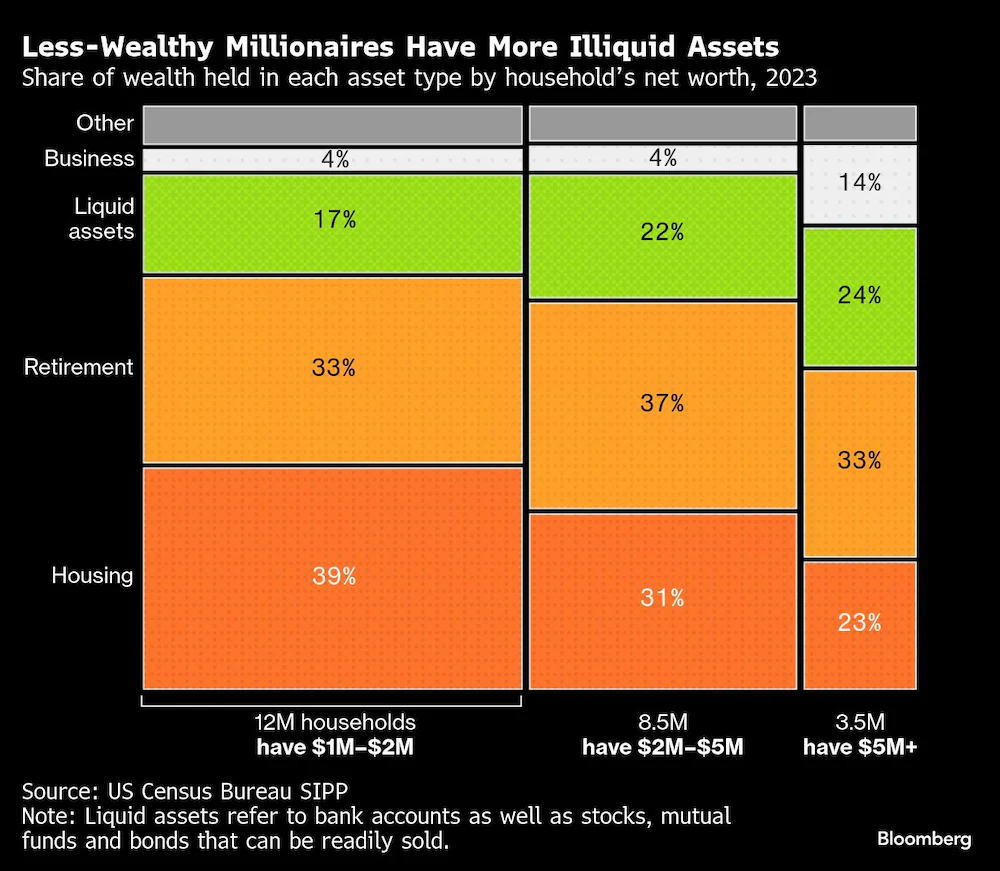
美国净资产超100万美元家庭占比不断攀升 _By Bloomberg “‘百万富翁’一词过去默认意味着‘自动拥有巨额财富’,”Mariner Wealth Advisors的顾问阿什顿·劳伦斯解释道,“如今标准已不同。成为百万资产家庭仍是一项重要成就,但对大多数人而言,这已不足以实现财务自由。” 本分析中所采用的“100万美元”标准,已扣除债务及其他负债。尽管拥有相对可观的财富,但如今的百万资产家庭通常远没有100万美元可自由支配。对于“刚达百万资产线”的家庭 - - 即净资产在100万至200万美元之间的家庭而言,其财富大部分为非流动性资产。 2023年,这类家庭66%的财富投向了自住房产与退休账户,较2017年上升了8个百分点。 若想拥有可自由支配的资金,百万资产家庭通常需要更雄厚的财富基础。2023年数据显示,净资产500万美元及以上的家庭中,约24%的财富存于银行账户或易变现的证券账户;而净资产接近100万美元的家庭,这一比例仅为17%。
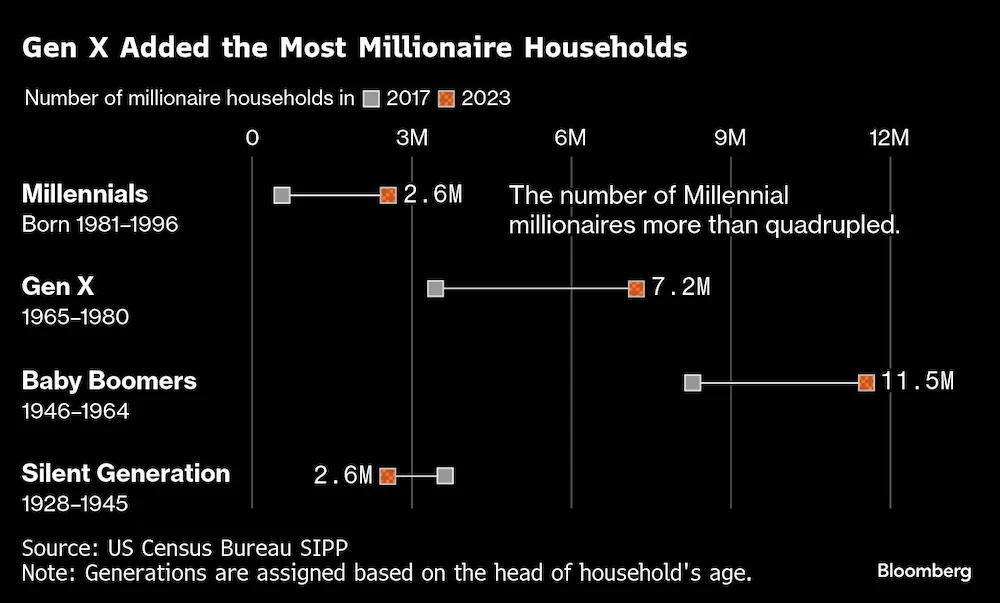
财富较少的百万资产家庭持有更多非流动性资产 _By Bloomberg 彭博社的此次分析采用了美国人口普查局(CB)“收入与项目参与调查”的数据。该调查长期追踪数万个美国家庭的财务状况,具有较高代表性。 另一项独立分析 - - 基于美联储(Fed)1989年至2022年的消费者财务调查,样本规模相对较小 - - 显示,近年来美国百万资产家庭的数量与占比均呈快速增长趋势,同时也证实:房产价值与退休账户余额在百万资产家庭净资产中的占比正不断上升。 毋庸置疑,100万美元对大多数美国人而言仍是一笔足以改变生活的资金。2024年美国家庭年收入中位数为8.373万美元;同期,先锋领航集团(Vanguard Group)管理的480万个退休计划账户中,平均余额仅为3.8万美元。 尽管最新数据显示,美国百万资产家庭数量在6年内增长了50%,但这些家庭正面临多种阻碍财富灵活运用的因素。例如,利率上升加剧了流动性难题。若需获取大额现金用于支出,投资者与房主通常会以资产为抵押进行借贷,但目前借贷成本已大幅上涨。 美国金融资讯平台Bankrate对主流贷款机构的最新调查显示,房屋净值信贷额度的平均利率为7.89%,约为2022年初房主支付利率的两倍。在富达(Fidelity Investment Management)、先锋、嘉信理财(Charles Schwab)等主流零售券商,以证券为抵押的保证金贷款年利率已达10%或11%(具体利率因投资组合规模而异)。 “无论资产价值多高,利率上升都会让人们感觉自己没那么富有了,”理财规划师、Prosperi-ty Wealth Strategies总裁妮可·戈波扬·威里克表示。 “账面百万富翁”固然可以直接出售资产套现,但如今他们有更多理由不愿这么做。出售房屋不仅涉及复杂流程与高额交易成本,房主还需在当前美国住房可负担性大幅下降的背景下重新寻找住所。搬家可能意味着放弃当前远低于市场水平的抵押贷款利率。 即便在自住房产与受年龄限制的退休账户之外拥有大量资产,要将这些财富变现也并非易事。财务顾问们提醒,股票投资收益丰厚的客户可能会发现,出售资产将产生巨额税费。 不同代际百万资产家庭的数量及其财富分布存在显著差异。随着“沉默一代”(指1946年前出生人群)逐渐离世,该代际百万资产家庭数量是唯一出现下降的群体。与此同时,年长美国人有更多时间积累401k或IRA账户中的退休金 - - 通常在年满60岁前6个月,他们便可自由提取这些账户中的资金。 彭博社分析显示,千禧一代(1981-1996年出生)百万资产家庭的财富中,仅有约27%配置于退休账户;而婴儿潮一代(1946-1964年出生)百万资产家庭的这一比例为37%。
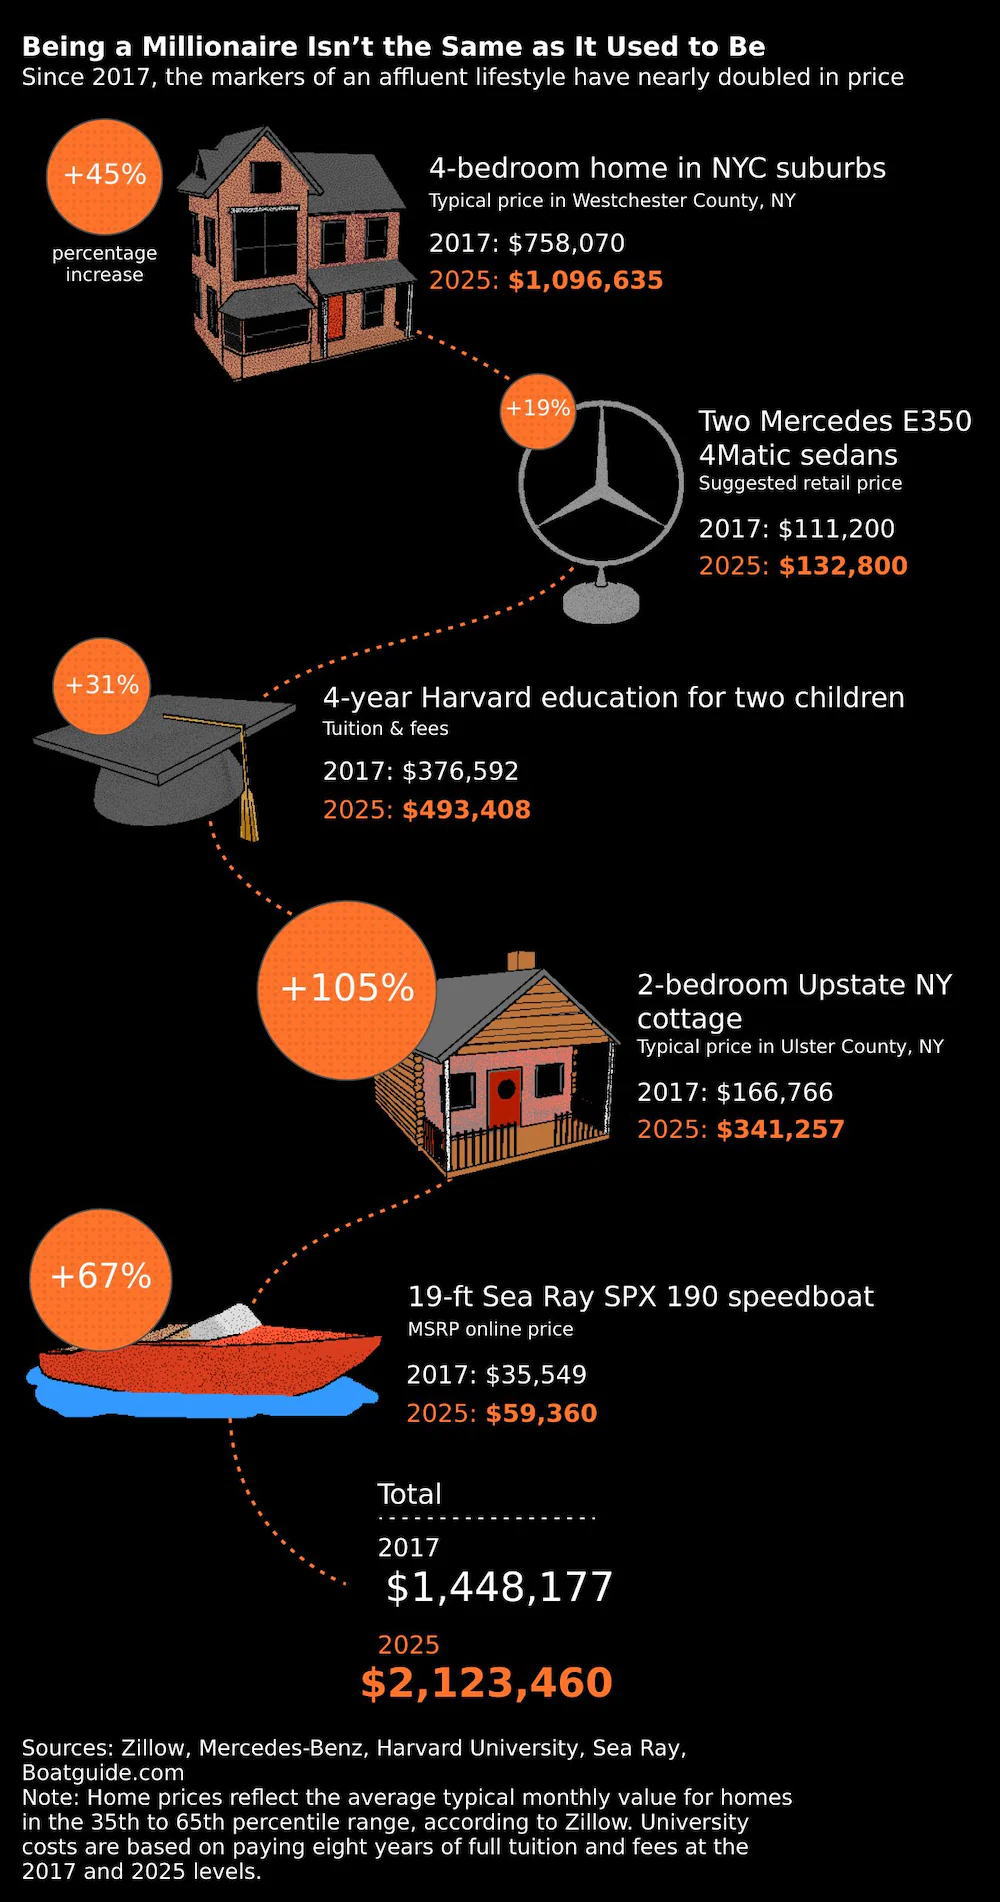
X世代(1965-1980年出生)2017年至2023年期间新增百万资产家庭数量最多 _By Bloomberg 财务顾问们表示,对富裕客户而言,成为百万资产家庭通常不足以让他们考虑辞职退休。然而,“足以支撑辞职并维持退休前生活水平”所需的资金数额,差异可能极大。 “通胀水平、预期寿命、税收政策与居住地区,都是决定‘需要多少钱才能退休’的重要因素,”劳伦斯指出。 百万资产家庭仍可维持舒适的中产阶级生活,但对许多人而言,传统意义上的“百万富翁生活方式” - - 如拥有度假屋、租用私人飞机与游艇、购买高定服装等 - - 正越来越遥不可及。 举个例子,我们来看看纽约一套富裕家庭典型生活所需的成本:一套四居室住房、两辆全新奔驰轿车、两个孩子就读常春藤盟校的学费、纽约州北部一栋小型度假屋,以及一艘19英尺(约5.8米)长的高速游艇。不到10年前,这些物品的总成本约为140万美元;而到2023年,同样的“生活套餐”成本已升至210万美元。
“百万资产”的含金量已不如从前 - - 自2017年以来,富裕生活方式指标的价格几乎翻倍 _By Bloomberg “这是部分年轻人对‘无法达到父辈生活水平’感到沮丧的间接原因之一,”Murphy & Sylvest Wealth Management的高级理财规划师托马斯·墨菲表示,“他们认为100万美元应该能解决所有财务问题,但如今,他们需要考虑的数字应该是1000万美元。”美指频道 >>
---END---
|
|||||