|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


债券频道高收益债市场恐慌情绪回归,因垃圾债规模飙升 |
|||||
|
|
||||
|
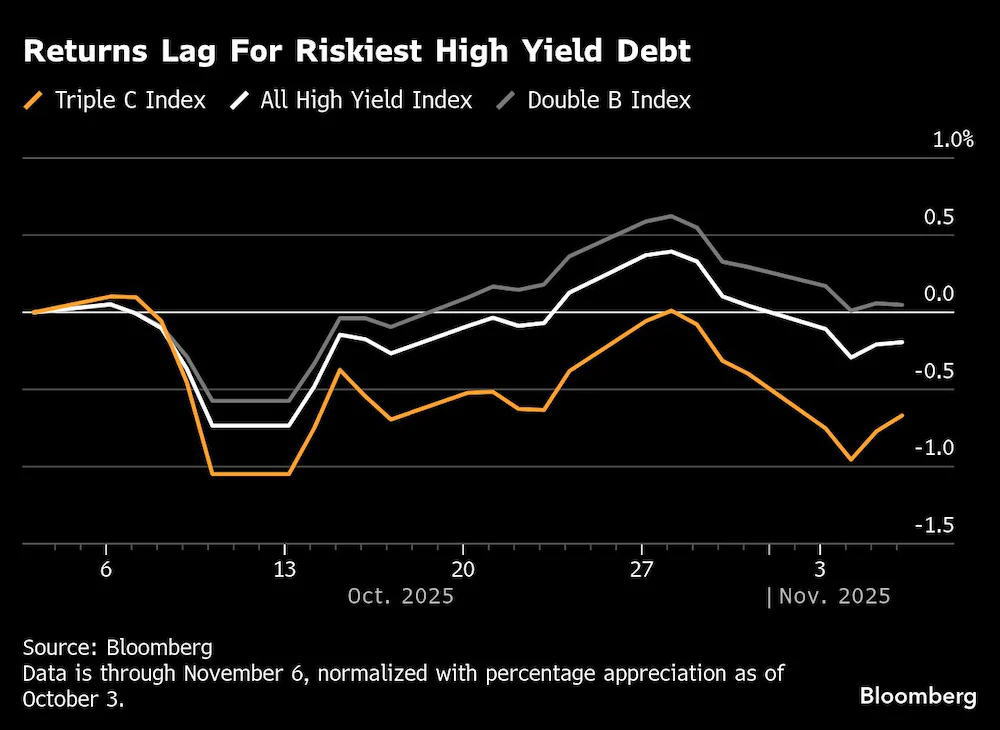
 编辑:王真 发布时间:2025.11.10 13:50 高收益债投资者的风险规避情绪正日益升温。截至上周四的一个月内,美国(US)CCC级债券指数(信用评级极低的高收益债指数)下跌近0.8%,收益率表现落后于整体高收益债市场,原因是投资者对风险最高的债券避而远之。10月底,美国美元计价的问题债务规模飙升至718亿美元,创下自美国总统特朗普(U.S. President Donald)在4月宣布对等关税(Reciprocal Tariffs)以来的最高水平。 过去一周,美国投资级债券与高收益债之间的利差扩大,这表明投资者正转向更安全的债券,而非高收益资产。 “目前,只要出现任何可能的风险信号,市场就会变得更加谨慎,”PineBridge Investment全球信贷与固定收益主管史蒂文·吴表示。 不过,高收益债市场尚未崩盘。目前该类债券的利差仍低于2025年的平均水平。今年大部分时间里,即便出现潜在风险信号,高收益债利差也始终顶住了下行压力(未随风险上升而扩大)。例如,7月时,投资者纷纷涌入CCC级债券,无视摩根大通(JPMorgan)首席执行官杰米·戴蒙“信贷利差处于异常低位”的警告。
风险最高的高收益债表现落后与其他级别 _By Bloomberg 9月,即便曾依赖杠杆贷款市场融资的汽车零部件制造商First Brands Group因欺诈指控申请破产,且曾通过资产支持证券市场融资的二手车经销商Tricolor Holdings也在同月因欺诈指控破产,高收益债的风险溢价仍接近年内最低点。 近期高收益债市场的走弱,表明债券(尤其是高风险债券)的价格并非会无限期回升。彭博社(Bloomberg)收集的数据显示,10月31日至11月6日期间,CCC级债券的利差扩大了约27个基点,而整体高收益债利差的平均扩大幅度仅为13个基点。同期,评级较高的BBB级债券与投机性更强的BB级债券之间的利差(投资者持有BB级债券要求的额外补偿)扩大了11个基点。 部分市场分析师指出,投资者并非完全回避所有CCC级债券,而是更倾向于避开那些近期被下调至CCC级、且信用资质持续恶化的债券。 Allspring Global Investments高级投资组合经理迈克·舒勒表示,一个值得关注的趋势是:投资级债券利差仍维持在历史低位附近(截至周四收于81个基点),而高收益债利差却并非如此。他补充称,高收益债市场中与消费相关的其他板块也在走弱,例如次级信贷机构和服务低收入消费者的零售商。 彭博情报(Bloomberg Intelligence)的数据显示,今年问题债券的发行量波动剧烈:1月为500亿美元,4月增至1000亿美元;10月则连续第二个月增长,达到约720亿美元。分析师菲利普·布伦德尔和内吉萨·巴卢库指出,尽管当前问题债券发行量仍相对温和,但以往从低点反弹的走势,都标志着“显著风险厌恶周期”的开始。 与此同时,在杠杆贷款市场,继8月和9月有6笔交易取消后,10月又有4笔交易暂停。11月6日,彭博社报道称,由Apollo Global Management控股的Energos Infrastructure,因难以吸引投资者需求,暂停了一笔规模为20亿美元的高收益债发行。 彭博情报的数据还显示,10月投资者从银行贷款ETF中撤出了13亿美元,这是该板块自4月以来最大的单月资金流出。综合来看,这些因素或许能解释为何投资者态度愈发谨慎。 “值得注意的是,尽管从历史角度看,当前问题债务的占比并不算高,但与以往利差处于极低水平的时期相比,这一比例已相当可观,”CreditSights全球策略主管温妮·西萨尔表示。债券频道 >>
---END---
|
|||||