|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


FedWatch美联储调查:市场预计未来12个月美联储将购买超2200亿美元的国债 |
|||||
|
|
||||
|
 编辑:王真 发布时间:2025.12.31 09:52 美联储(Fed)调研结果显示,为缓解货币市场压力,受访机构预期美联储未来12个月准备金管理购债规模将超2000亿美元。 12月9日至10日,美联储政策制定者召开议息会议,鉴于短期融资成本上升释放明确信号,判定金融体系准备金已回落至合意水平,最终决定启动美国(US)短期国债购买操作。银行准备金规模虽随时间波动,但月末、季末往往是现金需求高峰期,届时需集中完成税款缴纳及各类清算结算。 周二公布的12月9-10日联邦公开市场委员会(FOMC)会议纪要显示:“尽管受访机构对预期购债规模分歧较大,但整体均值显示,受访者预计购债首年净买入规模约2200亿美元。” 美联储此前已明确,初期将以每月约400亿美元的规模购债,后续再逐步缩减。截至目前,本月已累计买入约380亿美元短期国债,明年1月还将开展两笔购债操作。 美联储官员反复强调,此类购债属于纯粹的准备金管理工具,与美联储广义货币政策、经济刺激举措完全无关。
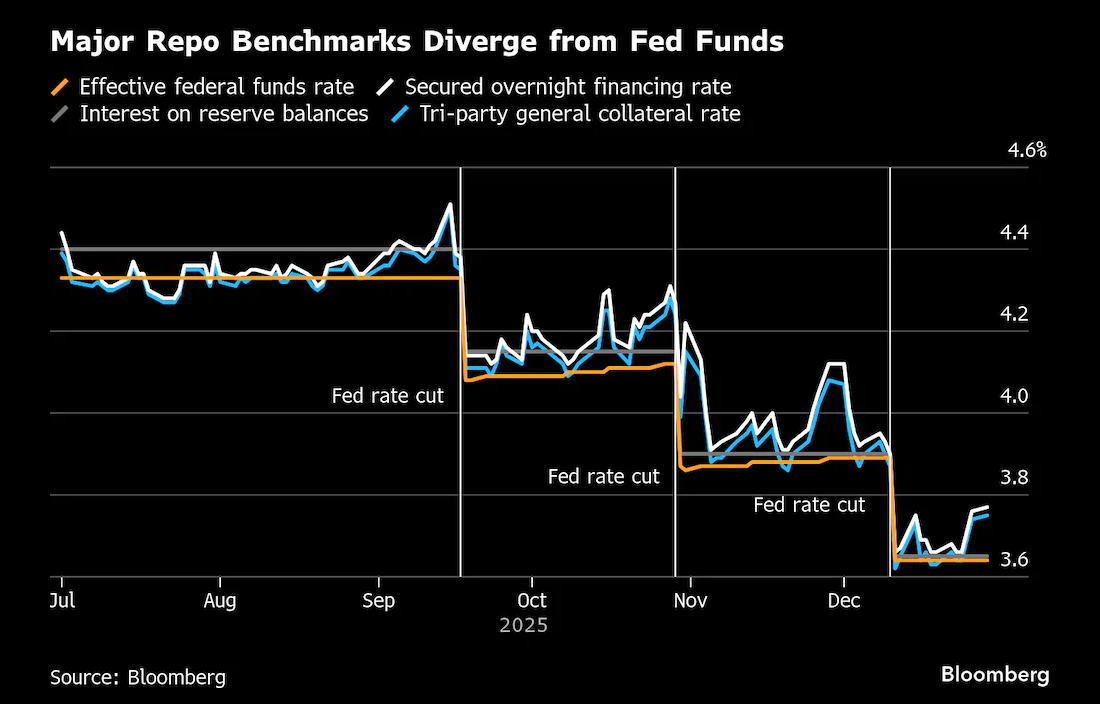
隔夜回购核心参考利率与联邦基金利率持续偏离 _By Bloomberg 会议纪要显示,此次购债决议出台的背景是,部分与会委员注意到,当前货币市场利率相对于美联储政策利率的上行速度,已快于2017-2019年缩表(QT)周期。 本月初,美联储正式终止缩表进程(即QT)。此前规模达12.6万亿美元的回购市场已频现紧张信号,叠加今夏以来美国短期国债发行放量,共同导致货币市场现金持续流失,美联储核心流动性工具被不断消耗,短期利率承压上行。 市场担忧核心在于,流动性若持续短缺,将扰乱金融市场关键运行环节,削弱美联储利率政策调控能力;极端情况下,还会引发投资者被迫平仓,并蔓延至全球融资成本定价锚——美国长期国债市场。 12月会议纪要还披露,美联储官员就如何设定体系内银行准备金合意目标水平展开讨论。部分委员指出,考虑到准备金需求或出现变化,相比紧盯具体准备金规模,更可取的做法是关注货币市场利率与准备金余额利率的利差水平。 纽约联储周二公布数据显示,12月29日,隔夜有担保融资利率(关键隔夜融资市场参考指标)报3.77%,较美联储准备金余额利率高出12个基点。 会议纪要提及:“有两位与会委员认为,若‘准备金充裕’的定义设定为准备金供给远超委员会政策框架所需水平,可能诱发杠杆投资者过度冒险。” 部分美联储官员还提出,常设回购工具作为流动性兜底机制,可在利率调控中“发挥更积极作用”,借助这一工具甚至能实现央行资产负债表均值的进一步收缩;但另一些官员则倾向于,优先依赖准备金管理购债工具。 尽管近几个月美联储常设回购工具使用量有所上升,但市场参与者抵触官员推动其更多使用该工具,部分原因在于,直接向央行借款仍带有一定“污名化”色彩。FedWatch >>
主题:美联储短期国债购买操作前景预测 | 新闻源:Bloomberg ---END---
|
|||||