|
|
资讯流 宏观 直播 策略 日历 | 原油 黄金 美指 外汇 股指 商品 | 教育 知否 | 经纪商 全能投资账户 期货开户 |
|


FedWatch美联储就长期利率的分歧达到前所未有的程度 |
|||||
|
|
||||
|
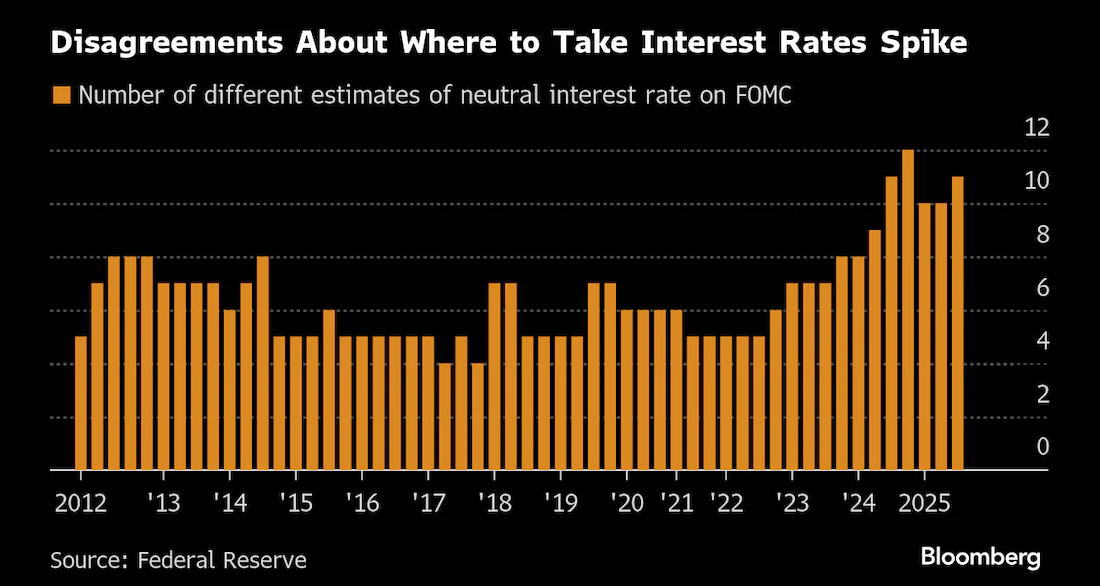
 编辑:王真 发布时间:2025.12.6 16:10 在累计降息超过1个百分点后,美联储(Fed)官员们如今正纠结于降息的终点,且他们之间的分歧达到了前所未有的程度。 过去一年左右的时间里,关于利率最终应落于何处的意见分歧,达到了至少2012年美联储开始公布利率预期以来的最大值。这也加剧了一种罕见的公开分歧,既包括下周是否会再次降息的争论,也关乎降息周期结束后的政策走向。 美联储主席鲍威尔(Jerome Powell)承认,利率制定委员会内部对于两大政策目标(物价稳定与充分就业)的优先级排序,存在“非常大的意见分歧”。这本质上归结为一个核心问题:经济是否需要再添一把火来支撑劳动力市场,还是政策制定者应踩下刹车——因为当前通胀仍高于目标,且美国总统特朗普(U.S. President Donald)的关税政策(Tariff Policy)可能进一步推高通胀。
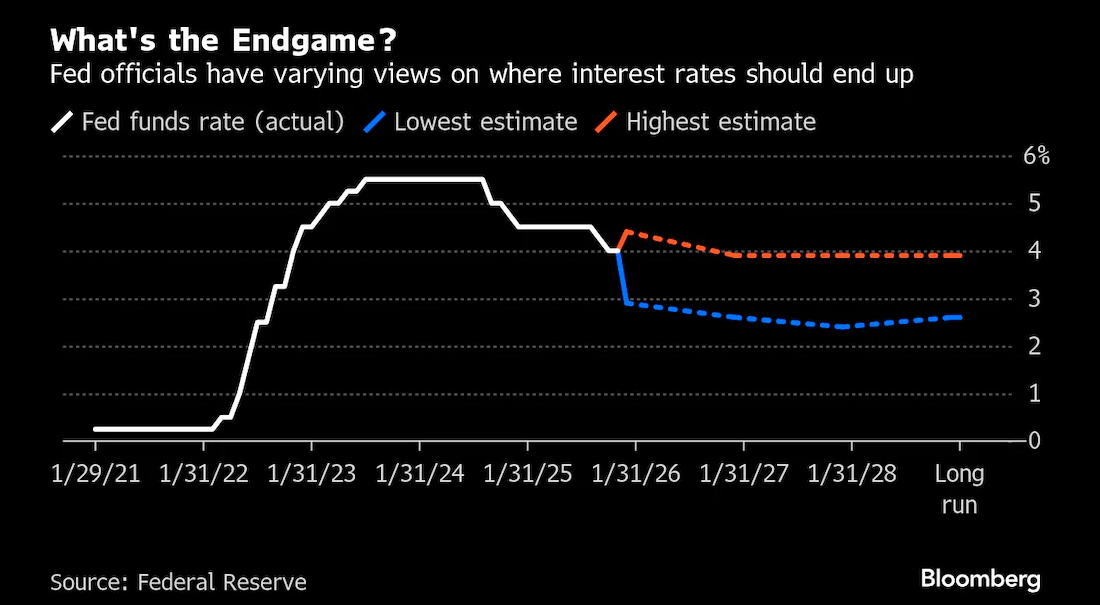
关于利率最终水平的分歧 _By Bloomberg 但这又引出了另一个更抽象、却对整个政策辩论愈发关键的问题:什么样的利率水平既不会刺激经济过热,也不会抑制经济增长?这便是降息周期的理论终点,被称为“中性利率(R-Star)”。而如今,美联储整体正绞尽脑汁地试图确定其具体数值。 ▌众说纷纭,莫衷一是 9月是美联储上一次发布利率预期的时间,当时19位官员给出了11种不同的预估,区间从2.6%到3.9%不等,而3.9%基本就是当前的利率水平。 “大家的观点可谓五花八门。”桑坦德美国资本市场(Santander US Capital Markets)首席经济学家斯蒂芬·斯坦利表示,“关于中性利率,历来都存在一定分歧,但当前的预期区间是有史以来最宽的。” 斯坦利还认为,随着美联储的基准利率已接近该区间上限,这些利率预期的重要性正与日俱增。“这可能开始对美联储内部最鹰派的部分委员构成约束性限制。”他指出,“这无疑意味着,后续的每一次降息都会变得愈发艰难。” 美联储近期的一些表态也印证了这一点。费城联储主席安娜·保尔森11月20日解释称,通胀高企与失业率上升的双重风险,叠加当前利率或已接近中性水平的现状,让她对12月的议息会议持谨慎态度。 “货币政策必须如履薄冰。”她表示,“每一次降息,都在让政策立场从轻微抑制经济活动,向开始为经济提供刺激的区间靠拢。”
利率的最终目标是什么? _By Bloomberg 中性利率也被称为r星(r*),这一名称源于其在经济模型中的数学符号,也叫自然利率。它无法被直接观测,只能通过间接方式推断,百余年来一直是经济学界激烈争论的话题。包括约翰·梅纳德·凯恩斯在内的部分经济学家,曾质疑其作为政策工具的实用性,但现代央行官员中鲜有人认同这一观点。 纽约联储主席威廉姆斯(John Williams)是该领域的专家,他称中性利率的理念“处于货币理论与实践的核心位置”。他认为,政策制定者若未能准确判断自然利率和自然失业率的变化,可能会引发严重后果,他还以20世纪六七十年代通胀预期抬头的教训为例进行了佐证。 总体而言,中性利率的水平被认为是由人口结构、技术进步、生产率、债务规模等长期因素的变化所驱动,这些因素会影响整体的储蓄和投资行为。 ▌走向何方? 在美联储内部,除了对当前中性利率水平的共识缺失,官员们对其未来走势也存在分歧。 明尼阿波利斯联储主席卡什卡里(Neel Kashkari)预测,人工智能(AI)的全面普及将推动生产率加速增长,而新的投资机遇会刺激资本需求,进而推高中性利率。 美联储理事米兰(Stephen Miran)是特朗普总统对央行的最新任命,他则认为,当前的各类政策也应纳入中性利率的讨论范畴。在加入美联储后的首场政策演讲中,米兰主张,特朗普政府的关税政策、移民限制和财政减税措施已共同压低了中性利率(即便只是暂时性的),因此美联储应果断放宽政策,避免对经济造成损害。 威廉姆斯上月则对在中性利率测算中纳入短期政策变化的做法提出了质疑。他认为,全球人口老龄化等趋势,仍会将中性利率维持在历史低位。 疫情爆发前的近十年间,通胀温和且利率接近零,彼时政策制定者对于中性利率的水平似乎已大致达成共识。但此后的物价飙升、贸易与移民政策的不确定性,以及人工智能对经济的潜在影响,让部分分析师开始质疑,这种预期分歧是否会成为新的常态。 此外,美联储将于2026年迎来领导层更迭。特朗普已承诺将任命一位致力于更低利率的新主席,且总统还有机会安插更多盟友进入央行决策层。外界预计,新的政策制定者会像米兰一样,主张实施更宽松的货币政策,同时可能会认为当前的中性利率水平更低。 ▌仅是一种工具 对于经济学家而言,中性利率就如同天文学家眼中的“暗物质”——无法被直接观测。正如鲍威尔所言,部分政策制定者更倾向于“通过实际效果”来判断其水平。 圣路易斯联储主席穆萨勒姆(Alberto Musalem)表示,低违约率表明金融环境仍对经济有利。克利夫兰联储主席哈马克(Beth Hammack)则称,窄幅的信贷利差意味着货币政策“即便具有限制性,程度也微乎其微”。 不过,从金融市场中提取线索并非易事。部分美联储官员将徘徊在4%左右的10年期美债收益率,视为金融环境未对经济形成抑制的证据;但另一些官员则认为,这类指标既反映了经济前景预期,也体现了全球对安全资产的强劲需求,因此对于估算中性利率的参考价值有限。 鉴于未来前景存在巨大不确定性,下周美联储官员公布最新利率预期时,关于中性利率的分歧大概率不会消除。 与此同时,据今年卸任的前费城联储主席哈克(Patrick Harker)称,真正推动政策决策的,将是更具体的“就业数据和物价数据”。 哈克表示,中性利率“是一个有用的概念工具,但也仅此而已,它不会主导政策决策。我从未记得有过这样的情况:所有人围坐在一起,讨论围绕‘r星到底是多少’展开”。FedWatch >>
---END---
|
|||||