市场矩阵 - 国际黄金原油外汇股指门户网站

资讯流  宏观  直播  策略  日历  |  原油  黄金  美指  外汇  股指  商品  |  教育  知否  |  经纪商  全能投资账户  期货开户

要闻频道,市场要闻,市场矩阵,市场矩阵国际要闻,国际经济新闻


 芝商所开户官网.gif | 芝加哥商品交易所怎么开户 | nymex原油开户官网 | nymex天然气官网在线开户地址 | 香港环球期货开户| 外盘期货配资开户 | 信管家开户官网


FedWatch

利率展望:近期美联储官员讲话表明, 经济和通胀过热程度超出预期,6月或将继续加息,终端利率指向5.30%


要点:

•  多数官员认为,本轮加息的峰值利率将会高于市场预期并与12月点阵图基本一致。少数官员表示,峰值利率可能会更高,甚至暗示可能再下次会议上加息50个基点。

•  共识似乎是,最新这批数据超出了他们的预期,加息周期可能会延长峰值利率更高,即便如此,通缩进程可能也会比预期的更慢。

•  由于多数发表讲话的官员,尤其是票委和总部领导仍然是中性基调,我们预计FOMC目前的利率预期是,3月加息25个基点,5月在加息25个基点。


美联储货币政策观察,美联储最新消息,联邦公开市场委员会最新会议决议,美国利率决议,美联储降息,fed,鲍威尔最新讲话,美联储官员最新讲话及市场影响,美元指数走势   

 要闻频道编辑王真 | 市场矩阵 | 原创内容

编辑:王真  发布时间:2023.02.11 22:35

美国联邦公开市场委员会(FOMC)在1月利率决定基调转向偏鸽派基调之后,劳工统计局(BLS)公布的就业形势报告(ESR)却显示劳动力市场异常强劲,而商务部人口普查局(BC)公布的零售销售月报(MRT)也意外大幅反弹,BLS的生产者价格指数(PPI)的环比涨幅录得7个月以来的最高水平,在此期间,多位美联储(Fed)官员发表了讲话,基调迅速转向鹰派。


看多看空油价走势的比例,彭博原油走势调查,Bloomberg原油调查,原油走势调查,原油多空分析,原油周策略,原油周报,国际油价下周怎么走,看多看空国际油价

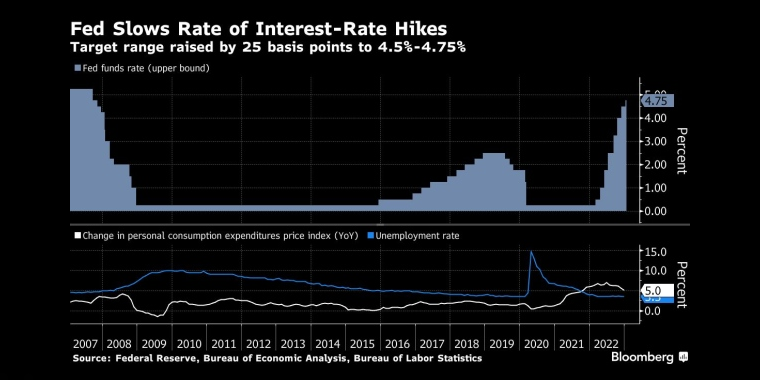
FOMC加息幅度进一步降档至25个基点,政策利率目标区间升至4.50%至4.75% _By Bloomberg

多数官员认为,本轮加息的峰值利率将会高于市场预期并与12月点阵图基本一致 - - 5.10%。少数官员表示,峰值利率可能会更高,甚至暗示可能再下次会议上加息50个基点。共识似乎是,最新这批数据超出了他们的预期,加息周期可能会延长峰值利率更高,即便如此,通缩进程可能也会比预期的更慢。

---

俄罗斯石油价格上限制裁的影响,日本央行政策会议预览,调整ycc政策,无限制购债,计划外购债,突然的政策转向导致日元飙升,美元兑日元下一步或直指125,日本央行突然上调收益率上限,市场剧烈波动里士满联储主席巴尔金(Thomas Barkin)周五晚上表示,他支持央行本月加息25个基点,并支持继续采取类似举措。他在接受华尔街日报(WSJ)采访时说:“我喜欢25个基点的加息路径。这使我们能够灵活地应对数据 - - 如果通胀过热,我们可以通过更多的加息,将利率推高至更高的水平;如果数据改善,我们也可以有把握地后退。我不是认为货币政策的操作方式是迅速进入终端利率然后暂停的人。将通胀调回目标将需要进一步加息。我认为我们必须通过后续评估,看到底需要多少。”

对于最新公布的经济指标,他说:“由于季节性调整问题,最近的就业增长、零售销售数据其实并没有带来太多信号。”

对于政策对通胀的影响,他说:“感觉美国在控制通货膨胀方面进展缓慢。过度储蓄、财政支出、雇主留住工人的想法可能会抵消美联储加息的影响。”

本周早些时候,他强调称,要改变他的预测还需要看到下个月的报告。他说:“BLS非农报告大致符合预期,但通胀的惯性和持续性将远超我们的预期。3月FOMC会议前,我们将看到另一份通胀报告,这将影响我的预测。”

---

俄罗斯石油价格上限制裁的影响,日本央行政策会议预览,调整ycc政策,无限制购债,计划外购债,突然的政策转向导致日元飙升,美元兑日元下一步或直指125,日本央行突然上调收益率上限,市场剧烈波动与此同时,美联储理事鲍曼(Michelle Bowman)表示,通胀仍然过高,美联储应继续加息以降低通胀。她在一次会议上说:“我不认为我们看到了我们需要看到的东西,尤其通胀方面。我认为我们必须继续提高联邦基金利率,直到我们开始看到更多进展。”

她强调称:“继续提高利率所付出的成本和风险是必要的,因为我们还没有击败通胀。”

对于利率前景,她说:“没有进一步的线索告诉我,利率需要达到多高,或者是否应该上调单次加息的幅度。”

对于通胀状况和前景,她说:“我认为通胀太高是无可争辩的现实。我认为我们在经济状况中看到了很多与通胀放缓非常不一致的数据。最近的数据表明,我们的行动尚未产生有效的影响。未来有很多不确定性,地缘政治紧张局势可能影响能源价格。”

当被问及她需要看到什么才能支持暂停加息时,鲍曼说:“通胀的持续下降。”

本周早些时候,她强调称,通胀持续高企可能导致通胀预期脱锚。她说:“高通胀持续的时间越长,家庭和企业就越有可能在预期未来的通胀更高。如果是这样的话,FOMC遏制通胀的工作将更具挑战性。”

---

俄罗斯石油价格上限制裁的影响,日本央行政策会议预览,调整ycc政策,无限制购债,计划外购债,突然的政策转向导致日元飙升,美元兑日元下一步或直指125,日本央行突然上调收益率上限,市场剧烈波动周四晚上,最有影响力的地区联储主席,圣路易斯联储主席布拉德(James Bullard)表示,他不排除在3月会议上支持加息50个基点的可能性。他在一次活动中说:“我的总体判断是,这将是一场与通货膨胀的长期战斗,我们可能不得不在2023年继续表现出抗击通胀的决心。我希望尽快将美联储的政策利率提高到5.375%。”

他表示,他在1/2月FOMC会议上他主张加息50个基点。他说:“我一直主张提前加息。我认为我们可以在上次会议上继续这样做。”

对于市场最近几天大幅上调了对本轮加息峰值利率的预期,他表示,他欢迎这一发展,但该做什么将自行判断。他说:“我不排除那次会议或未来任何会议的任何可能性。”

对于通胀前景,他说:“即使通胀持续高企和劳动力市场强劲,持续的政策利率上调也有助于在2023年锁定反通胀/通胀紧缩趋势,将通胀预期保持在低水平。”

---

俄罗斯石油价格上限制裁的影响,日本央行政策会议预览,调整ycc政策,无限制购债,计划外购债,突然的政策转向导致日元飙升,美元兑日元下一步或直指125,日本央行突然上调收益率上限,市场剧烈波动此前,克利夫兰联储主席梅斯特(Loretta Mester)表示,有令人信服的理由在1/2月会议上再次加息50个基点。她在一次活动中说:“在这个时刻,即将到来的数据并没有改变我的观点,即我们需要将联邦基金利率提高到5.00%以上并保持一段时间。事实上,在两周前的会议上,撇开金融市场参与者对我们的预期不谈,我看到了一个令人信服的经济理由支持加息50个基点,这将使目前目标区间的上限达到5.00%。”

她展开说:“由于俄乌战争(The Russia-Ukraine War),通胀风险仍然倾向于上行,这增加了食品和能源通胀的不确定性。中国(CHN)的重新开放也可能增加对大宗商品的需求和推动价格上涨。这些上行风险支持政策超调。过度紧缩也有代价,但如果通胀开始以比预期更快的速度下降,我们可以做出适当的反应。”

对于加息步伐,她表示,如果通胀面临反弹风险,可能会加快步伐。她说:“你知道,并不总是25个基点。正如我们已经表明的,当经济需要时,我们可以更快地行动,我们可以在任何特定会议上提高加息幅度。这将受到经济如何发展的驱动。”

对于政策拐点,她说:“现在没有什么能让我认为我需要专注于这个问题。”

---

俄罗斯石油价格上限制裁的影响,日本央行政策会议预览,调整ycc政策,无限制购债,计划外购债,突然的政策转向导致日元飙升,美元兑日元下一步或直指125,日本央行突然上调收益率上限,市场剧烈波动周三,费城联储主席哈克(Patrick Harker)表示,由于通胀回落缓慢,美联储的政策制定者需要将利率提高到5.0%以上的水平。他在一次活动中说:“我们将不得不让数据决定这一点。联邦基金利率将超过5.0%。5以上多少?这在很大程度上取决于我们所看到的数据。”

对于最新的通胀数据,他说:“今天我们看到了一份通胀报告,它很好,通胀正在下降,但不是很快。有一些迹象表明通胀正在降温,这是令人鼓舞的,我们终于开始看到稳步进展,一系列商品的通胀下降。我特别担心食品的高通胀。我预计今年核心通胀率将降至3.5%左右,2024年降至2.5%,2025年回落至2.0%的目标水平。”

对于利率前景,他说:“在我看来,我们还没有完成这一轮政策紧缩。但我们可能会很接近结束。在今年的某个时候,我预计政策利率将达到足够限制性水平,随后我们将保持利率不变,让货币政策发挥作用。利率现在处于允许我们放慢速度并谨慎行事的水平,在我看来,一次提高75个基点的情况肯定已经过去了。就在上次会议上,我投票支持加息25个基点。”

对于劳动力市场前景,他说:“几乎没有证据表明劳动力市场严重下滑。我预计今年失业率将小幅上升至略高于4.0%的峰值水平。美联储正在劳动力市场如此强劲的条件下应对通胀,这是一个被低估的优势。”

对于经济前景,他说:“我预计今年的实际国内生产总值(GDP)将增长1%,然后在2024年和2025年回升至2%的趋势增长水平。GDP将温和增长,我预计不会出现衰退。”

▉ 利率前景

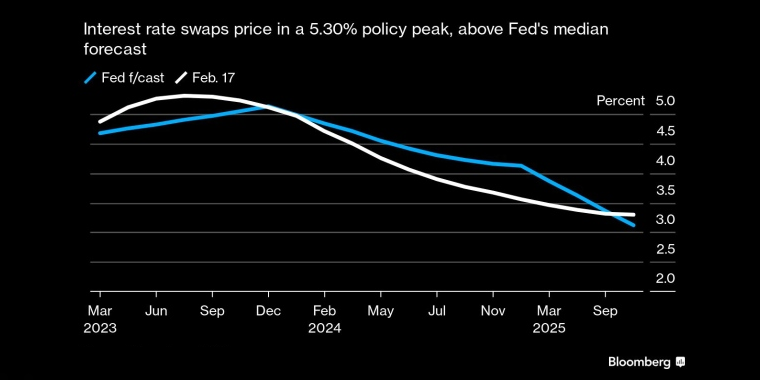
最近利率预期的演变是,BLS非农公布后,对峰值利率的预期2次跳涨,涨幅高达30个基点,至5.20%;在BLS通胀公布后,升至5.27%; 在BC零售销售报告公布后,升至5.31%。目前,华尔街已经完全定价了美联储未来2次会议分别加息25个基点,以及更高的峰值利率。

截至发稿时,5月隔夜指数掉期合约升至5.11%,比当前联邦基金利率高出50多个基点。7月合约升至5.31%,即峰值利率中位数,反映出6月再次加息25个基点的可能性约为70%。而12月降息25个基点的概率已经下降至75%。


看多看空油价走势的比例,彭博原油走势调查,Bloomberg原油调查,原油走势调查,原油多空分析,原油周策略,原油周报,国际油价下周怎么走,看多看空国际油价

市场的峰值利率预期已经上升至5.31%,高于美联储的预测 _By Bloomberg

多数机构已经上调了对本轮加息的次数和终端利率的预期...

>> 美国银行(Bank of America)的首席美国经济学家迈克尔·加彭表示:


虽然部分强势数据可能部分归因于季节性因素,但难以忽视的是BLS非农报告揭示的强劲的劳动力市场势头。我们现在预测6月将加息25个基点,终端利率为5.25%至5.50%。而此前的预测是加息将在5月结束,并在5.00%至5.25%的范围内达到峰值。

>> 高盛(Goldman Sachs)的首席经济学家简·哈祖斯表示:


我们预计6月将加息25个基点, 峰值利率为5.25%至5.50%,因增长强劲和通胀坚挺。

>> 摩根士丹利(Morgan Stanley)的首席全球经济学家塞思·卡彭特表示:


如果进一步的数据证明1月的强势数据并非异常值,美联储将会加快政策收紧的步伐,考虑加息50个基点。

>> 德意志银行证券(Deutsche Bank Securities)的首席美国经济学家马修·卢泽蒂表示:


我已经将对峰值利率的预测从5.10%上调至5.60%,因为劳动力市场有弹性,金融状况更宽松,通胀上升。

>> 巴克莱(Barclays)的欧洲股票策略主管伊曼纽尔·考表示:


市场预期似乎已经从硬着陆转向软着陆,现在又转向不着陆 - - 增长保持弹性和通胀更高 - - 这在一定程度对股市构成支撑。最新的CPI数据支持维持现状。中国(CHN)的重新开放、欧洲天然气价格下跌和美国就业增长强劲,使短期内经济衰退的可能性下降了。然而,这也应该使核心通胀更加持久,为进一步加息铺平道路。

>> T.Rowe Price Associates的首席美国经济学家布莱娜·乌鲁奇表示:


他们可能会在6月和7月的会议上继续加息的风险是存在的。加上3月和5月如预期2次加息,这将使目标区间达到5.50%至5.75%。

>> 美国外交关系委员会(Council on Foreign Relations)的高级研究员塞巴斯蒂安·马拉比提请市场注意,政治因素可能会鼓励在今年而不是2024这个选举年加息。他说:


如果美联储必须采取进行一些政策紧缩,最好不要在选举年这样做。

一些经济学家承认加息步伐加速的可能性已经上升,但过早采取这种行动可能带来严重后果...

>> 美国前财政部长萨默斯(Lawrence Summers)表示,虽然通胀数据显示物价压力扩大,但现在主张美联储下个月重新加快加息步伐还为时过早。他告诉彭博电视台:


美联储将不得不以非常谦逊的态度看待局势,央行应该避免用任何强烈的声明来困住自己。一方面,美联储一直在试图猛踩刹车,因为此前的行动没有发挥作用。但另一方面,当公司考虑库存和工资单上的员工人数增加时,经济有可能突然停滞,而消费者已经耗尽他们的储蓄。还有更多的可能性。风险在于他们非常非常猛地踩刹车,这可能会在经济下滑时发生 - - 产生危险的下降加速。

目前消费者价格(CPI)的中位数接近7%,是40年来的最高水平。这增加了未来几个月仍然无法达到终端利率的可能性,或者猛踩刹车以更高的幅度加息。

▉ 本站观点

>> 市场矩阵(MarketMatrix.net)的美元分析师廖青表示:


很明显,近日官员讲话的基调迅速从偏鸽派,转向中性,然后是偏鹰派。因为劳动力市场,两份通胀和零售销售这几个最重要的指标确实表明 - - 尽管政策利率已经迅速提升到很高的水平,加上大规模收紧流动性,但这些举措并没有有效抑制需求增长,所以劳动力市场和通胀仍然处于过热状态。

由于多数发表讲话的官员,尤其是票委和总部领导仍然是中性基调,我们预计FOMC目前的利率预期是,3月加息25个基点,5月在加息25个基点,这意味着峰值利率与12月点阵图的中位数水平一致5.10%,或5.00%至5.25%区间。

很清楚的是,他们的预期没有用的,利率前景将基本上完全由数据驱动。如果2月的BLS非农和CPI,以及BC零售销售数与1月的一样强劲,我们预计,FOMC的3月会议将是在有人反对的情况下加息25个基点,但强烈暗示5月可能采取更大步骤,重要的是,新的点阵图可能将终端利率中位数上调至5.30%,或5.25%至5.50%区间。

廖青强调称,尽管他们的讲话中并没有提到通胀反弹的可能性,但实际上,这种情况可能会出现,而这可能是他们最担心的情况 - - 已经在瑞士(SUI),印度(IDN),韩国(KOR)等国家出现。FedWatch >>


主题:美联储政策前景展望  | 新闻源:Bloomberg  CNBC  MarketWatch  Reuters


---END---

全能投资账户,一个账户把握全球最佳交易机会


网站首页

• 资讯流 

• 宏观要闻

• 市场直播

• 交易策略

• 投资教育

• 专家问答

• 财经日历

• 交易主题

原油频道

• 天然气

黄金频道

• 比特币

美指频道

• 美国国债


股指频道

• 道指期货

• 德指期货

• 恒指期货

• 富时A50

商品频道


外汇频道

• 欧元

• 英镑

• 日元

• 加元

• 澳元

• 纽元

• 瑞郎

• 人民币

关于我们

• 加入我们

• 联系方式

• 广告业务

• 友情链接


MarkitMatrix.net

市场矩阵 - - 期货及衍生品交易研究中心